- 14 พฤศจิกายน 2026
- บริษัทประกันภัย, ประกันวินาศภัย
- 74 Views
ในยุคดิจิทัลที่ทุกธุรกิจขับเคลื่อนด้วยข้อมูล ไม่ว่าจะเป็นร้านค้า SME บริษัทขนาดกลาง หรือองค์กรใหญ่ ทุกคนล้วนพูดเป็นเสียงเดียวกันว่าเทคโนโลยีช่วยให้เราทำงานไวขึ้นและประหยัดต้นทุนมหาศาล แต่เหรียญย่อมมีสองด้านเสมอ… เมื่อโลกออนไลน์เติบโต “ภัยคุกคามทางไซเบอร์ (Cyber Threats)” ก็ทวีความรุนแรงและใกล้ตัวเรามากกว่าที่คิด
ภัยไซเบอร์ยุคใหม่: ใกล้ตัว ร้ายแรง และไม่ใช่เรื่องไกลตัวอีกต่อไป
แฮกเกอร์ในปัจจุบันไม่ได้โจมตีแค่คอมพิวเตอร์ส่วนบุคคลสำนักงานธรรมดา แต่ขยายวงกว้างไปถึงโครงสร้างพื้นฐานระดับโลก เช่น การแฮกตู้แช่เย็นหรือตู้เก็บเลือดในโรงพยาบาลต่างประเทศเพื่อปรับอุณหภูมิให้อาหารและเลือดเสียหาย หรือเหตุการณ์ข้อมูลลูกค้ารั่วไหลจากองค์กรใหญ่ๆ
ระวัง! ไทยเป้าโจมตีไซเบอร์ 'แฮกเกอร์ AI' เจาะระบบเสี้ยววินาที
สถิติประเทศไทยที่น่าตกใจ: ในปีที่ผ่านมา มีคดีแจ้งความอาชญากรรมทางออนไลน์ผ่านตำรวจไซเบอร์สูงถึง 380,000 คดี (เฉลี่ยวันละเกือบ 1,000 คดี!) มูลค่าความเสียหายรวมทะยานแตะ 25,000 ล้านบาท
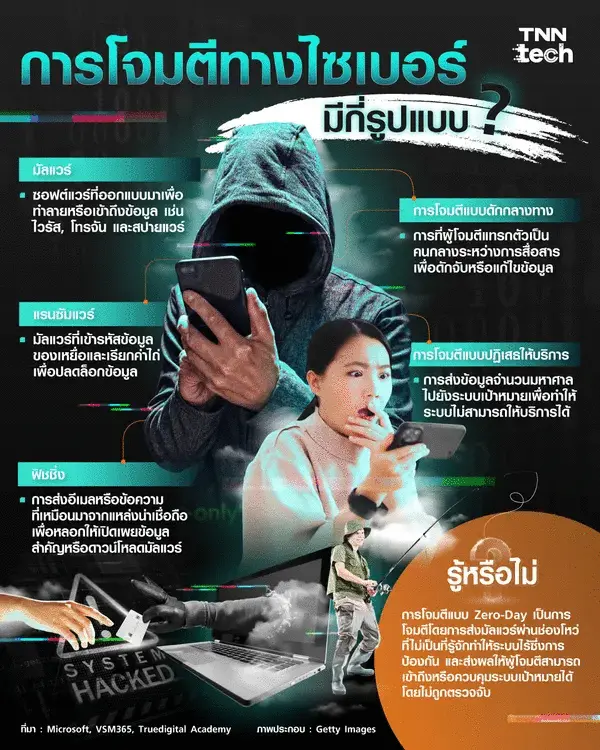
ยุคที่ AI เฟื่องฟูในทุกๆ วงการ
ไทยติดอันดับ 1 ในอาเซียน: อัตราการถูกโจมตีทางไซเบอร์ของประเทศไทยเติบโตพุ่งสูงขึ้นกว่าเท่าตัว (125%)
มุกหากินยอดฮิต “Phishing”: ไม่ว่าจะเป็น SMS ปอม อีเมลปลอมแอบอ้างธนาคาร/หน่วยงานรัฐ หรือลิงก์หลอกลวงในแชท เพื่อขโมยรหัสผ่านและเจาะเข้าสู่ระบบฐานข้อมูลของธุรกิจคุณ
ทำไมธุรกิจ SME ถึงกลายเป็น "เป้าหมายหลัก" ของแฮกเกอร์?
หลายคนมักคิดว่าแฮกเกอร์จะเล็งเฉพาะบริษัทมหาชนหรือธนาคารใหญ่ที่มีเงินหนาเท่านั้น แต่นี่คือความเข้าใจที่ผิด! ความจริงคือแฮกเกอร์ต้องการ “ข้อมูล (Data)” ซึ่งเปรียบเสมือนน้ำมันดิบแห่งยุคนี้
-
ชื่อ นามสกุล เบอร์โทรศัพท์ และเลขบัตรประชาชนของลูกค้าคุณ มีมูลค่ามหาศาลในการนำไปส่งต่อให้แก๊งคอลเซ็นเตอร์
-
ธุรกิจขนาดเล็กและ SME มักมีช่องโหว่ทางเทคโนโลยีสูงกว่า เพราะระบบป้องกันความปลอดภัยอาจไม่ได้แน่นหนาเท่าองค์กรใหญ่
-
ตัวการสำคัญไม่ใช่แค่ระบบห่วย แต่คือ “คน (Human Error)”: เช่น การตั้งรหัสผ่านง่ายเกินไป (เช่น 123456) หรือเผลอกดลิงก์แปลกปลอมในเวลาทำงาน
เมื่อโลกออนไลน์เติบโต “ภัยคุกคามทางไซเบอร์ (Cyber Threats)” ก็ทวีความรุนแรงและใกล้ตัวเรามากกว่าที่คิด
ดาบสองคมจากกฎหมาย PDPA: พลาดทีเดียว ธุรกิจอาจล้มละลาย
การปล่อยให้ข้อมูลลูกค้ารั่วไหลในปัจจุบัน ไม่ใช่แค่เสียชื่อเสียง แต่มีกฎหมายคุ้มครองข้อมูลส่วนบุคคล (PDPC) เข้ามาควบคุมอย่างเข้มงวด มีบทลงโทษชัดเจน:
-
ไม่แต่งตั้ง DPO (เจ้าหน้าที่คุ้มครองข้อมูลส่วนบุคคล): มีโทษปรับ
-
ข้อมูลรั่วไหลแล้วไม่แจ้งภายใน 72 ชั่วโมง: มีโทษปรับหนักทันที
-
อัตราโทษปรับสูงสุด: รุนแรงตั้งแต่ 1,000,000 ถึง 5,000,000 บาท
นอกจากนี้ กฎหมายยังเปิดช่องให้เกิดการฟ้องร้องแบบ Class Action (รวมตัวฟ้องร้อง) ทำให้ผู้เสียหายสามารถรวมกลุ่มกันฟ้องเรียกค่าเสียหายก้อนโตจากบริษัทได้ง่ายและรุนแรงขึ้นเป็นทวีคูณ
ประกันภัยไซเบอร์ (Cyber Insurance) ช่วยอะไรธุรกิจของคุณ?
ต้องเข้าใจก่อนว่า ประกันภัยไซเบอร์ไม่ได้ทำหน้าที่ “ป้องกัน” ไม่ให้ถูกแฮก (เปรียบเหมือนประกันรถยนต์ที่ไม่ได้ช่วยห้ามไม่ให้รถชน) แต่ประกันตัวนี้ทำหน้าที่เป็น “เบาะรองรับแรงกระแทกและเยียวยาธุรกิจ” ให้คุณฟื้นตัวได้เร็วที่สุดเมื่อเกิดเหตุการณ์ไม่คาดฝัน
ความคุ้มครองประกันภัยไซเบอร์
จะมีการทำประกันภัยไซเบอร์ แบ่งออกเป็นความคุ้มครองส่วนบุคคล และ ความคุ้มครองสำหรับธุรกิจ
ประกันภัยไซเบอร์ส่วนบุคคล (Personal Cyber Insurance) คุ้มครองอะไร
ประกันไซเบอร์ส่วนบุคคลเน้นปกป้อง 2 สิ่ง คือ เงินในกระเป๋าดิจิทัล และ ตัวตนออนไลน์ ของเรา ความคุ้มครองที่พบบ่อยในตลาดมีดังนี้ (แต่ละแผนครอบคลุมต่างกัน)
- การถูกฉ้อโกงทางธุรกรรมออนไลน์ เช่น บัตรเครดิตหรือ e-Wallet ถูกใช้โดยไม่ได้รับอนุญาต
- ซื้อของออนไลน์แล้วไม่ได้รับสินค้า ตามเงื่อนไขและวงเงินที่กำหนด
- การสวมรอยตัวตน ค่าใช้จ่ายทำเอกสารใหม่ ค่าดำเนินการทางกฎหมายเพื่อกู้คืนตัวตน
- Cyber Bullying ค่าปรึกษาจิตแพทย์หรือค่าใช้จ่ายทางกฎหมายในบางแผน
- ความรับผิดต่อบุคคลอื่น เช่น บัญชีเราถูกแฮกแล้วส่งมัลแวร์ไปทำความเสียหายให้ผู้อื่น
เหมาะกับใคร คนที่ทำธุรกรรมออนไลน์บ่อย ช้อปออนไลน์เป็นประจำ ผู้สูงอายุที่เพิ่งเริ่มใช้แอปธนาคาร พ่อแม่ที่ลูกใช้โซเชียล และฟรีแลนซ์ที่รับเงินผ่านออนไลน์
ข้อควรรู้: ประกันไซเบอร์ส่วนบุคคล ผลิตภัณฑ์แต่ละค่ายต่างกันมาก กรณี “เรากดโอนเงินเองเพราะถูกหลอก” บางแผนไม่คุ้มครอง
ตัวอย่างแบบประกันประกันภัยไซเบอร์ส่วนบุคคล

 บริษัท กรุงเทพประกันภัย จำกัด (มหาชน)
 บริษัท เมืองไทยประกันภัย จำกัด (มหาชน)

ประกันภัยไซเบอร์สำหรับธุรกิจ SME คุ้มครองอะไรบ้าง
กรมธรรม์ไซเบอร์ธุรกิจแบ่งความคุ้มครองเป็น 2 ฝั่ง ฝั่งแรกดูแล “ตัวเรา” อีกฝั่งดูแล “คนอื่นที่เราทำให้เสียหาย” ตัวอย่างจากแผน SME ของกรุงเทพประกันภัยมีความคุ้มครอง 12 หมวด ดังนี้
ความคุ้มครองครอบคลุม 2 ส่วนหลัก:
หมวดที่ 1: ความรับผิดต่อบุคคลภายนอก (Third-Party Liability)
-
ข้อมูลรั่วไหล: ชดใช้ความเสียหายหากข้อมูลลูกค้าหรือคู่ค้าหลุดไปแล้วถูกนำไปหลอกลวง
-
ลุกลามใส่ผู้อื่น: คุ้มครองความเสียหายกรณีระบบบริษัทเรากลายเป็นต้นทางส่งไวรัสไปทำลายระบบคนอื่น
-
สู้คดีและค่าปรับ: คุ้มครองค่าทนายความ ค่าต่อสู้คดี และค่าปรับจากหน่วยงานกำกับดูแลตามกฎหมาย PDPA
|
ความคุ้มครอง |
ตัวอย่างในชีวิตจริง |
|---|---|
|
ความรับผิดต่อข้อมูลส่วนบุคคล |
ลูกค้าฟ้องเพราะข้อมูลรั่ว |
|
ความรับผิดต่อข้อมูลบริษัท |
ข้อมูลลับของคู่ค้าที่เราเก็บไว้หลุด |
|
ค่าต่อสู้คดี |
ค่าทนายและค่าธรรมเนียมศาล |
|
ความรับผิดต่อสื่อ (Media Liability) |
ถูกฟ้องหมิ่นประมาทหรือละเมิดลิขสิทธิ์ผ่านสื่อออนไลน์ของบริษัท |
หมวดที่ 2: ค่าใช้จ่ายของตัวธุรกิจเอง (First-Party Losses)
-
ทีมผู้เชี่ยวชาญเฉพาะทาง (Forensic Team): ค่าจ้างผู้เชี่ยวชาญด้านไอทีมาสืบสวนหาต้นตอและปิดรอยรั่ว
-
ค่าแจ้งเตือนลูกค้า: ค่าใช้จ่ายในการส่ง SMS/อีเมลแจ้งเตือนผู้ได้รับผลกระทบตามกฎหมาย
-
กู้ชื่อเสียงองค์กร (PR Crisis): ค่าใช้จ่ายในการจ้างที่ปรึกษาด้านการสื่อสารเพื่อแถลงข่าวและลดผลกระทบเชิงลบ
-
ค่าไถ่ข้อมูล (Ransomware): คุ้มครองการเจรจาและจ่ายค่าไถ่ตามเงื่อนไขเพื่อปลดล็อกระบบ
-
ชดเชยธุรกิจหยุดชะงัก (Business Interruption): ชดเชยรายได้ที่ขาดหายไปในช่วงที่ระบบล่มและทำมาหากินไม่ได้
|
ความคุ้มครอง |
ตัวอย่างในชีวิตจริง |
|---|---|
|
การตรวจสอบการจัดการข้อมูล |
ค่าใช้จ่ายเมื่อหน่วยงานกำกับเข้ามาสอบสวน |
|
ค่าปรับทางปกครองจากการจัดการข้อมูล |
ค่าปรับตาม PDPA (ตามเงื่อนไขกรมธรรม์) |
|
ค่ากอบกู้ชื่อเสียง (PR) |
จ้างผู้เชี่ยวชาญสื่อสารภาวะวิกฤต |
|
ค่าแจ้งเตือนและเฝ้าระวัง |
ส่ง SMS/อีเมลแจ้งลูกค้าหลายหมื่นคนตามที่กฎหมายบังคับ |
|
ค่ากู้คืนข้อมูลอิเล็กทรอนิกส์ |
กู้ฐานข้อมูลที่ถูกทำลาย |
|
ค่าจ้างผู้เชี่ยวชาญนิติวิทยาศาสตร์ (Forensics) |
สืบหาต้นตอและปิดช่องโหว่ |
|
ค่าไถ่จากการขู่กรรโชก (Cyber Extortion) |
Ransomware ล็อกไฟล์เรียกค่าไถ่ |
|
รายได้ที่สูญเสียจากเครือข่ายหยุดชะงัก |
ระบบขายหน้าร้านล่มหลายวัน |
ทำไม PDPA ทำให้เรื่องนี้เร่งด่วน พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 สร้างความเสี่ยงทางการเงิน 3 ชั้นให้ทุกธุรกิจที่เก็บข้อมูลลูกค้า แม้จะมีแค่เบอร์โทรและที่อยู่จัดส่ง
- ค่าปรับทางปกครอง สูงสุดถึงหลักล้านบาทต่อกรณี
- ค่าเสียหายทางแพ่ง ศาลสั่งให้จ่ายค่าเสียหายเชิงลงโทษเพิ่มได้อีกไม่เกิน 2 เท่าของความเสียหายจริง และอาจถูกฟ้องแบบกลุ่ม (Class Action)
- ค่าจัดการเหตุ กฎหมายกำหนดให้แจ้งเหตุต่อ สคส. และแจ้งผู้ได้รับผลกระทบ ต้องจ้างทนายและผู้เชี่ยวชาญอย่างเร่งด่วน
ข้อสำคัญ ประกันไซเบอร์คุ้มครองความรับผิดทางแพ่งและปกครอง แต่ไม่คุ้มครองโทษทางอาญา
เบี้ยประกันไซเบอร์ธุรกิจเท่าไร
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
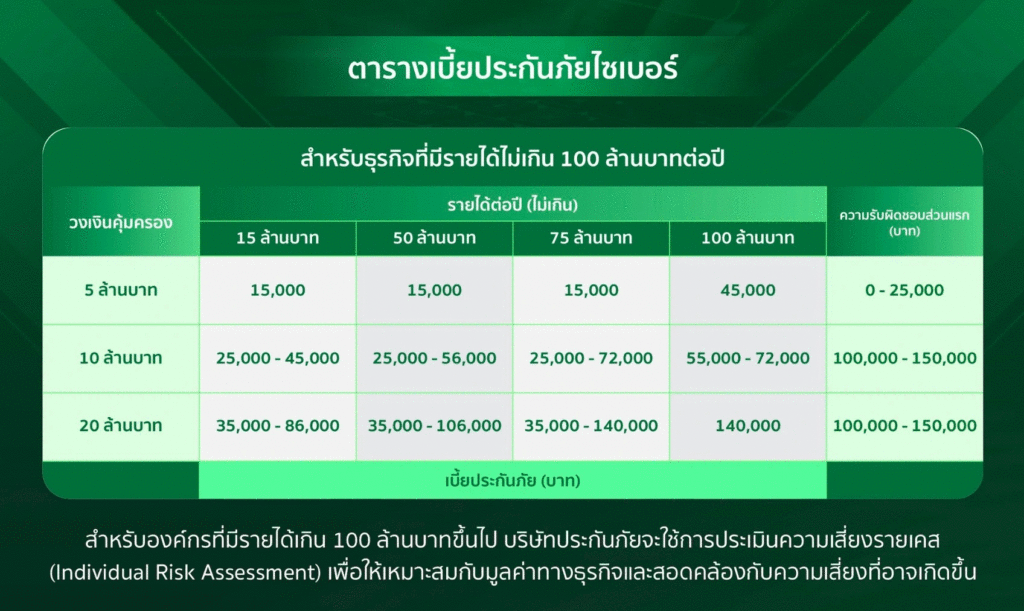
ตัวอย่างแบบประกันประกันภัยไซเบอร์ธุรกิจ
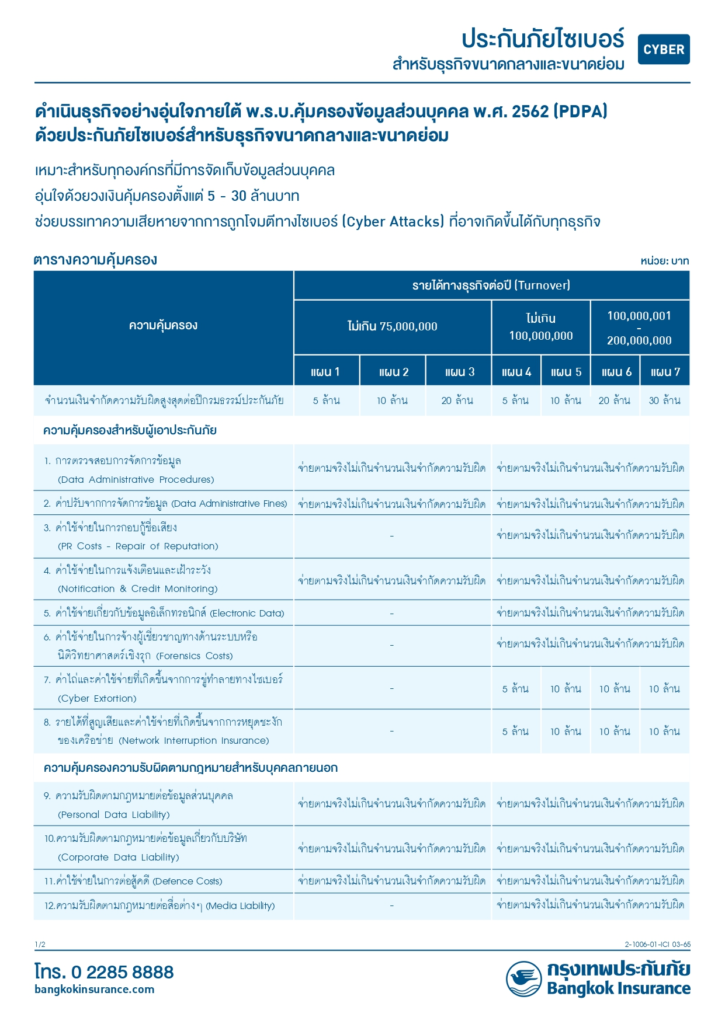
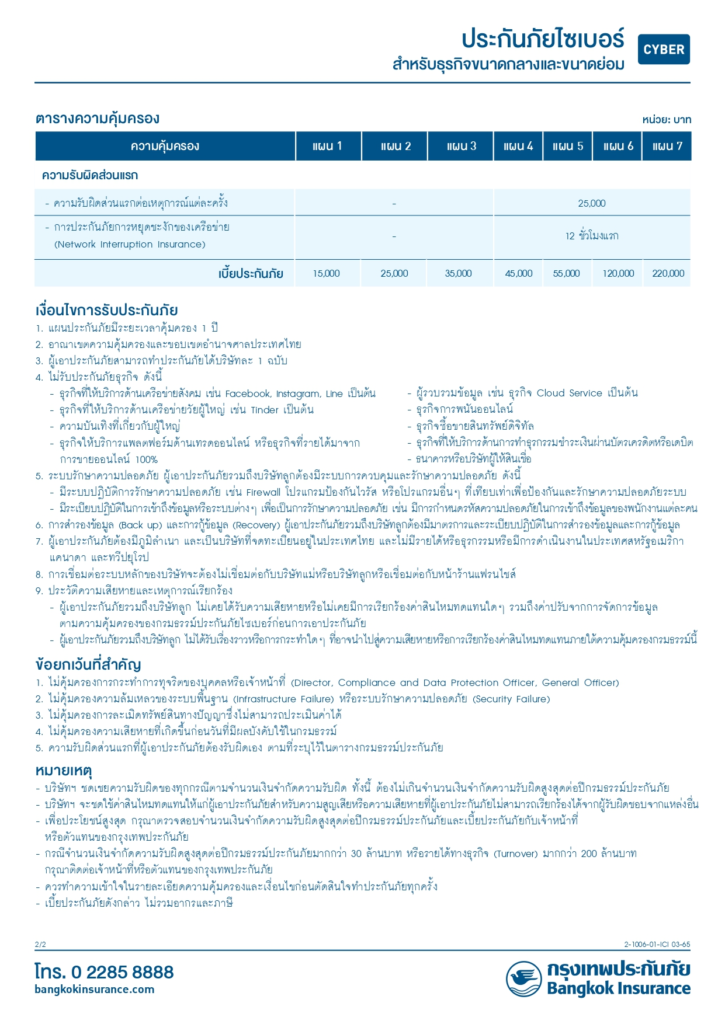
แบบประกันประกันภัยไซเบอร์ธุรกิจ >>> ดาวน์โหลด
ตอบคำถามในการทำประกันไซเบอร์ >>> ดาวน์โหลด
ใบคำขอเอาประกัน >>> ดาวน์โหลด
อ้างอิง : สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล สำนักงานคณะกรรมการการรักษาความมั่นคงปลอดภัยไซเบอร์แห่งชาติ (สกมช. / NCSA) กองบัญชาการตำรวจสืบสวนสอบสวนอาชญากรรมทางเทคโนโลยี (บช.สอท. / ตำรวจไซเบอร์)
เช็กลิสต์ก่อนทำประกัน: ธุรกิจคุณมีความพร้อมแค่ไหน?
บริษัทประกันจะพิจารณารับประกันจากมาตรฐานความปลอดภัยเบื้องต้นขององค์กรคุณ เช่น:
-
มีระบบยืนยันตัวตนหลายชั้นหรือยัง (MFA / 2FA)
-
มีนโยบายสำรองข้อมูลสม่ำเสมอและกู้คืนได้จริงหรือไม่ (Backup Policy)
-
มีการอัปเดตระบบและซอฟต์แวร์เพื่อปิดช่องโหว่อย่างสม่ำเสมอหรือไม่ (Patch Management)
บทสรุป
ในวันที่ภัยไซเบอร์อยู่ใกล้ตัวกว่าที่คิด การปล่อยให้ธุรกิจไร้เกราะป้องกันความเสี่ยง เปรียบเสมือนการขับรถโดยไม่คาดเข็มขัดนิรภัย ประกันภัยไซเบอร์จึงไม่ใช่ “ค่าใช้จ่ายส่วนเกิน” แต่คือ “ต้นทุนเพื่อความอยู่รอดของธุรกิจ” ในโลกยุคดิจิทัล
สำหรับผู้ประกอบการหรือสมาชิกที่สนใจวางแผนบริหารความเสี่ยงทางธุรกิจ และต้องการคำปรึกษาเรื่องประกันภัยไซเบอร์
สามารถติดต่อสอบถามรายละเอียดเพิ่มเติมได้ที่ช่องทางติดต่อของเรา เพื่อให้เจ้าหน้าที่ช่วยประเมินความคุ้มครองที่เหมาะสมกับธุรกิจของคุณได้ทันทีคjt
ประกันภัยไซเบอร์ (Cyber Insurance) คือกรมธรรม์ที่ชดเชย “ความเสียหายทางการเงิน” ที่เกิดจากเหตุการณ์ทางไซเบอร์ เช่น การถูกเจาะระบบ ข้อมูลรั่วไหล การถูกเรียกค่าไถ่ ไปจนถึงค่าใช้จ่ายกู้คืนระบบและค่าต่อสู้คดีหลังเกิดเหตุ พูดง่าย ๆ คือเปลี่ยน “ความเสียหายที่ไม่รู้ว่าจะมาเมื่อไร และมาเท่าไร” ให้กลายเป็นค่าเบี้ยคงที่ที่วางแผนได้
จุดเริ่มต้นในต่างประเทศ ประกันประเภทนี้เกิดขึ้นในสหรัฐฯ ช่วงปลายทศวรรษ 1990 ยุคที่ธุรกิจเริ่มขายของผ่านอินเทอร์เน็ต แรก ๆ คุ้มครองเฉพาะบริษัทเทคโนโลยีและองค์กรใหญ่ ต่อมาเมื่อหลายประเทศออกกฎหมายบังคับให้แจ้งเหตุข้อมูลรั่ว และสหภาพยุโรปใช้ GDPR ความต้องการก็พุ่งขึ้น เพราะความเสี่ยงไซเบอร์กลายเป็นความเสี่ยงทางกฎหมายและการเงินไปพร้อมกัน
เส้นทางในไทย ช่วงแรกเบี้ยสูงและคนไม่แน่ใจว่าเคลมได้จริง ผู้ซื้อส่วนใหญ่จึงเป็นองค์กรใหญ่ที่ซื้อคู่กับประกันความรับผิดกรรมการ (D&O) หรือประกันอาชญากรรมทางคอมพิวเตอร์ จุดเปลี่ยนสำคัญมี 3 เรื่อง
- PDPA มีผลบังคับเต็มรูปแบบ และสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) เริ่มสั่งปรับจริง ปี 2568 มีการปรับหน่วยงานรัฐและเอกชน 8 แห่ง รวมกว่า 21 ล้านบาท
- การแข่งขันในตลาดประกัน ทำให้เบี้ยถูกลง แผน SME บางแผนเริ่มที่หลักหมื่นบาทต่อปี
- มิจฉาชีพใช้ AI และเครื่องมืออัตโนมัติ การหลอกลวงแนบเนียนขึ้น เช่น ปลอมเสียงหรือใบหน้า (Deepfake) ทำให้ “ความระมัดระวัง” อย่างเดียวไม่พอ
บุคคลทั่วไปมักโดน “หลอก” ส่วนธุรกิจมักโดน “เจาะ” ความเสี่ยงที่ต่างกันทำให้กรมธรรม์สองแบบออกแบบมาต่างกัน
ข้อสังเกตคือ ธุรกิจตกเป็นเป้าหมายที่ “คุ้ม” กว่าบุคคลในสายตาแฮกเกอร์ เพราะมีข้อมูลมากและยอมจ่ายค่าไถ่สูงกว่า แต่ธุรกิจ SME กลับมักมีระบบป้องกันน้อยที่สุด
|
ภัย |
เกิดกับใครบ่อย |
|---|---|
|
แอปดูดเงิน / มัลแวร์บนมือถือ |
บุคคล |
|
แก๊งคอลเซนเตอร์ / Social Engineering |
บุคคลและพนักงานบริษัท |
|
สวมรอยตัวตน (Identity Theft) |
บุคคล |
|
ซื้อของออนไลน์ไม่ได้ของ |
บุคคล |
|
Cyber Bullying / ถูกแฉกออนไลน์ |
บุคคล โดยเฉพาะเยาวชน |
|
ข้อมูลลูกค้ารั่ว (Data Breach) |
ธุรกิจ |
|
Ransomware เรียกค่าไถ่ |
ธุรกิจ |
|
ระบบหยุดชะงัก |
ธุรกิจ |
ประกันไซเบอร์ส่วนบุคคลเน้นปกป้อง 2 สิ่ง คือ เงินในกระเป๋าดิจิทัล และ ตัวตนออนไลน์ ของเรา ความคุ้มครองที่พบบ่อยในตลาดมีดังนี้ (แต่ละแผนครอบคลุมต่างกัน)
- การถูกฉ้อโกงทางธุรกรรมออนไลน์ เช่น บัตรเครดิตหรือ e-Wallet ถูกใช้โดยไม่ได้รับอนุญาต
- ซื้อของออนไลน์แล้วไม่ได้รับสินค้า ตามเงื่อนไขและวงเงินที่กำหนด
- การสวมรอยตัวตน ค่าใช้จ่ายทำเอกสารใหม่ ค่าดำเนินการทางกฎหมายเพื่อกู้คืนตัวตน
- Cyber Bullying ค่าปรึกษาจิตแพทย์หรือค่าใช้จ่ายทางกฎหมายในบางแผน
- ความรับผิดต่อบุคคลอื่น เช่น บัญชีเราถูกแฮกแล้วส่งมัลแวร์ไปทำความเสียหายให้ผู้อื่น
เหมาะกับใคร คนที่ทำธุรกรรมออนไลน์บ่อย ช้อปออนไลน์เป็นประจำ ผู้สูงอายุที่เพิ่งเริ่มใช้แอปธนาคาร พ่อแม่ที่ลูกใช้โซเชียล และฟรีแลนซ์ที่รับเงินผ่านออนไลน์