- 6 พฤศจิกายน 2026
- ์ประกัน None Motor, ประกันอัคคีภัยบ้าน
- 66 Views
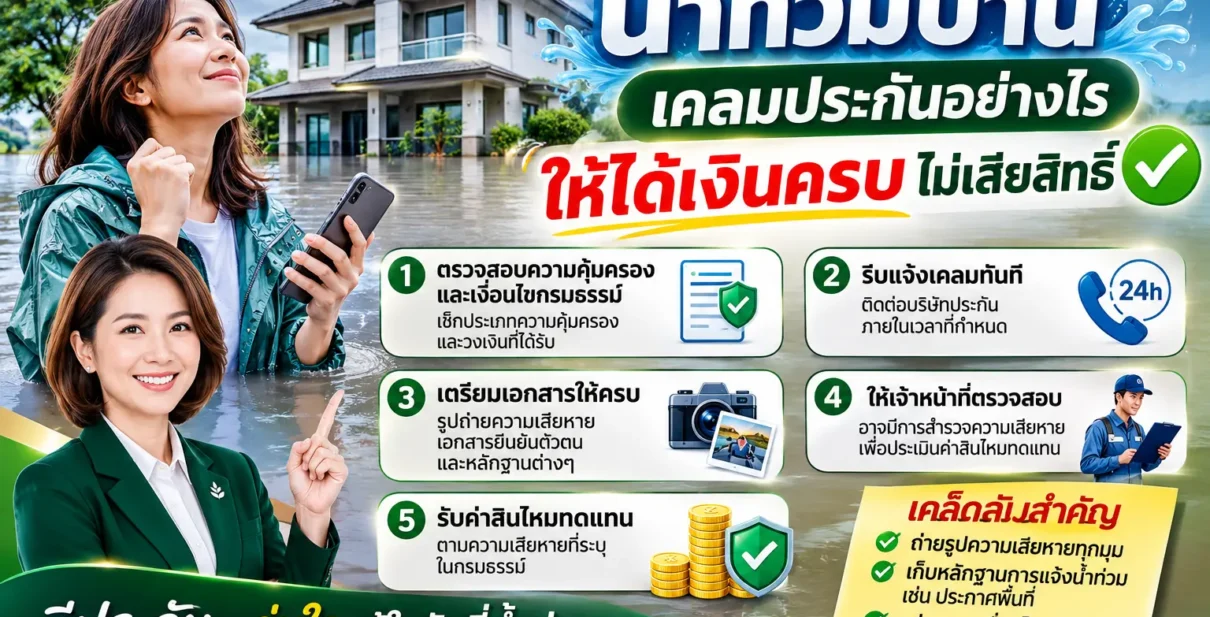
น้ำท่วมครั้งเดียวอาจกินเงินเก็บหลายปี ทั้งค่าซ่อมบ้าน เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และรถยนต์ ข่าวดีคือถ้าคุณมีประกันที่ถูกแบบและเคลมถูกวิธี ภาระส่วนใหญ่จะไม่ตกอยู่ที่คุณคนเดียว
น้ำท่วมบ้าน เคลมประกันอย่างไรให้ได้เงินครบ ไม่เสียสิทธิ์
ปัญหาที่เจอบ่อยไม่ใช่ “ไม่มีประกัน” แต่คือ “มีประกันแต่เคลมไม่ได้” หรือ “ได้เงินน้อยกว่าที่ควร” เพราะไม่รู้ว่ากรมธรรม์คุ้มครองอะไร และเก็บหลักฐานไม่ครบ บทความนี้จะพาคุณไปทีละขั้น ตั้งแต่เช็กความคุ้มครอง จนถึงรับเงินค่าสินไหม
ประกันแบบไหนคุ้มครองน้ำท่วม
ประกันแต่ละประเภทคุ้มครองน้ำท่วมไม่เท่ากัน ก่อนเคลม ให้เปิดกรมธรรม์ดูหมวด “ภัยธรรมชาติ” หรือ “ภัยน้ำท่วม” ว่ามีวงเงินเท่าไร
มาทำความรู้จักรายละเอียดในกรมธรรม์
สิ่งที่ต้องพิจารณาก่อนเคลมประกัน
|
ประเภทประกัน |
คุ้มครองน้ำท่วมไหม |
สิ่งที่ต้องเช็ก |
|---|---|---|
|
ประกันอัคคีภัยบ้านอยู่อาศัย (แบบมาตรฐาน) |
มักคุ้มครองภัยธรรมชาติในวงเงินจำกัด (โดยทั่วไปราว 20,000 บาทต่อปี) |
วงเงินภัยธรรมชาติ และคุ้มครองทรัพย์สินภายในบ้านด้วยหรือไม่ |
|
ประกันบ้านแบบซื้อเพิ่มภัยน้ำท่วม |
คุ้มครองตามวงเงินที่ซื้อเพิ่ม |
ทุนประกัน ค่าเสียหายส่วนแรก (Deductible) |
|
ประกันรถยนต์ชั้น 1 |
คุ้มครองความเสียหายจากน้ำท่วม |
ค่าเสียหายส่วนแรก และเงื่อนไขการขับลุยน้ำ |
|
ประกันรถยนต์ชั้น 2+, 3+ |
ส่วนใหญ่ไม่คุ้มครอง เว้นแต่ซื้อความคุ้มครองเพิ่ม |
มีเอกสารแนบท้ายภัยธรรมชาติหรือไม่ |
|
ประกันรถยนต์ชั้น 2, 3 และ พ.ร.บ. |
ไม่คุ้มครองความเสียหายของตัวรถจากน้ำท่วม |
— |
|
ประกันทรัพย์สินธุรกิจ (IAR, อัคคีภัยธุรกิจ) |
ขึ้นกับการซื้อภัยน้ำท่วมเพิ่ม |
สต็อกสินค้า เครื่องจักร และการหยุดชะงักของธุรกิจ |
หมายเหตุ: ตัวเลขและเงื่อนไขข้างต้นเป็นแนวทางทั่วไป แต่ละบริษัทและแต่ละแผนต่างกัน ให้ยึดตามกรมธรรม์ของคุณเป็นหลัก
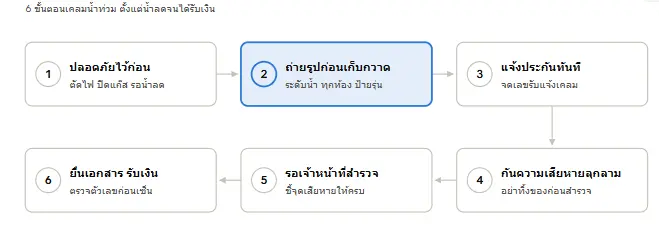
6 ขั้นตอนเคลมน้ำท่วมให้ได้เงินครบ
- ปลอดภัยไว้ก่อน ตัดไฟ ปิดแก๊ส และอย่าเข้าบ้านจนกว่าน้ำจะลดและโครงสร้างปลอดภัย ทรัพย์สินซ่อมได้ แต่ชีวิตซ่อมไม่ได้
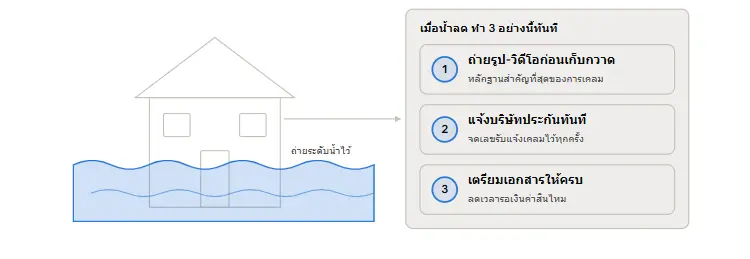
- ถ่ายรูปและวิดีโอก่อนเก็บกวาด ถ่ายระดับน้ำ (เทียบกับผนังหรือประตู) ความเสียหายทุกห้อง และป้ายรุ่นของเครื่องใช้ไฟฟ้า นี่คือหลักฐานสำคัญที่สุดของการเคลม
- แจ้งบริษัทประกันทันที โทรสายด่วนหรือแจ้งผ่านแอป จดเลขรับแจ้งเคลม ชื่อเจ้าหน้าที่ และวันเวลาที่แจ้ง ยิ่งแจ้งเร็ว ยิ่งได้คิวสำรวจเร็ว
- ป้องกันความเสียหายลุกลาม ขนของที่ยังดีขึ้นที่สูง เปิดระบายอากาศ แต่อย่าทิ้งของเสียหายชิ้นใหญ่ก่อนเจ้าหน้าที่มาสำรวจ หรือก่อนได้รับอนุญาต
- รอเจ้าหน้าที่สำรวจภัย พาเดินดูทุกจุด ชี้ความเสียหายให้ครบ และขอสำเนารายงานการสำรวจ
- ยื่นเอกสารและตกลงค่าสินไหม ตรวจตัวเลขให้ละเอียดก่อนเซ็นรับ ถ้าไม่เห็นด้วย ขอคำอธิบายเป็นลายลักษณ์อักษรได้
สำหรับรถยนต์: ถ้ารถจมน้ำ อย่าสตาร์ตเครื่องเด็ดขาด เพราะน้ำเข้าเครื่องยนต์อาจทำให้เสียหายหนักขึ้น ให้แจ้งประกันเพื่อลากรถไปอู่
ถ้าเคลมแล้วติดปัญหาหรือไม่เป็นธรรม ปรึกษาสำนักงาน คปภ. ได้ที่สายด่วน 1186
เช็กลิสต์เอกสารที่ต้องเตรียม
เตรียมให้ครบตั้งแต่ครั้งแรก จะลดเวลารอเงินได้มาก
- สำเนากรมธรรม์ หรือเลขที่กรมธรรม์
- สำเนาบัตรประชาชนของผู้เอาประกัน
- แบบฟอร์มเรียกร้องค่าสินไหมทดแทน (ขอจากบริษัทประกัน)
- รูปถ่ายและวิดีโอความเสียหาย พร้อมระดับน้ำ
- รายการทรัพย์สินที่เสียหาย พร้อมราคาและอายุการใช้งานโดยประมาณ
- ใบเสร็จหรือหลักฐานการซื้อทรัพย์สิน (ถ้ามี)
- ใบเสนอราคาค่าซ่อมจากช่างหรือผู้รับเหมา
- สำเนาโฉนดหรือทะเบียนบ้าน (กรณีประกันบ้าน)
- สำเนาทะเบียนรถและใบขับขี่ (กรณีประกันรถ)
- สำเนาหน้าสมุดบัญชีธนาคารสำหรับรับเงิน
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
ข้อผิดพลาดที่ทำให้เคลมไม่ได้ หรือได้เงินน้อย
- ทิ้งของเสียหายก่อนถ่ายรูป ไม่มีหลักฐาน ก็ยากจะพิสูจน์มูลค่าความเสียหาย
- แจ้งเคลมช้าเกินไป หลายกรมธรรม์กำหนดให้แจ้งโดยเร็ว การแจ้งช้าอาจทำให้พิสูจน์สาเหตุได้ยาก
- ซ่อมเองก่อนเจ้าหน้าที่มาสำรวจ โดยไม่ได้รับความยินยอม อาจถูกโต้แย้งค่าซ่อม
- เข้าใจผิดว่าประกันบ้านคุ้มครองทุกอย่าง บางแผนคุ้มครองเฉพาะตัวอาคาร ไม่รวมทรัพย์สินภายใน
- ทำประกันต่ำกว่ามูลค่าจริง อาจถูกเฉลี่ยค่าสินไหมตามสัดส่วนทุนประกัน ทำให้ได้เงินน้อยกว่าความเสียหายจริง
อ้างอิง :ถ้าเคลมแล้วติดปัญหาหรือไม่เป็นธรรม ปรึกษาสำนักงาน คปภ. ได้ที่สายด่วน 1186
เตรียมพร้อมตั้งแต่วันนี้ ก่อนน้ำจะมา
การเคลมที่ราบรื่นที่สุด เริ่มก่อนน้ำท่วม ใช้เวลาไม่ถึงชั่วโมง แต่ช่วยได้มากเมื่อถึงวันจริง
- ถ่ายรูปบ้านและทรัพย์สินสำคัญเก็บไว้ในคลาวด์ ใช้เป็นหลักฐาน “สภาพก่อนเกิดเหตุ”
- เก็บกรมธรรม์ ใบเสร็จ และเอกสารสำคัญในถุงกันน้ำ หรือสแกนเป็นไฟล์
- บันทึกเบอร์สายด่วนเคลมของบริษัทประกันไว้ในโทรศัพท์
- ตรวจวงเงินภัยธรรมชาติในกรมธรรม์ ว่าพอกับมูลค่าบ้านและของในบ้านหรือไม่
บทสรุป
น้ำท่วมห้ามไม่ได้ แต่ความเสียหายทางการเงินจัดการได้ ลองหยิบกรมธรรม์ขึ้นมาเช็กวันนี้ ถ้าไม่แน่ใจว่าคุ้มครองพอหรือยัง ปรึกษาตัวแทนหรือที่ปรึกษาประกันของคุณ เพื่อปรับแผนให้เหมาะกับความเสี่ยงของบ้านคุณก่อนหน้าฝนครั้งหน้า
|
ประเภทประกัน |
คุ้มครองน้ำท่วมไหม |
สิ่งที่ต้องเช็ก |
|---|---|---|
|
ประกันอัคคีภัยบ้านอยู่อาศัย (แบบมาตรฐาน) |
มักคุ้มครองภัยธรรมชาติในวงเงินจำกัด (โดยทั่วไปราว 20,000 บาทต่อปี) |
วงเงินภัยธรรมชาติ และคุ้มครองทรัพย์สินภายในบ้านด้วยหรือไม่ |
|
ประกันบ้านแบบซื้อเพิ่มภัยน้ำท่วม |
คุ้มครองตามวงเงินที่ซื้อเพิ่ม |
ทุนประกัน ค่าเสียหายส่วนแรก (Deductible) |
|
ประกันรถยนต์ชั้น 1 |
คุ้มครองความเสียหายจากน้ำท่วม |
ค่าเสียหายส่วนแรก และเงื่อนไขการขับลุยน้ำ |
|
ประกันรถยนต์ชั้น 2+, 3+ |
ส่วนใหญ่ไม่คุ้มครอง เว้นแต่ซื้อความคุ้มครองเพิ่ม |
มีเอกสารแนบท้ายภัยธรรมชาติหรือไม่ |
|
ประกันรถยนต์ชั้น 2, 3 และ พ.ร.บ. |
ไม่คุ้มครองความเสียหายของตัวรถจากน้ำท่วม |
— |
|
ประกันทรัพย์สินธุรกิจ (IAR, อัคคีภัยธุรกิจ) |
ขึ้นกับการซื้อภัยน้ำท่วมเพิ่ม |
สต็อกสินค้า เครื่องจักร และการหยุดชะงักของธุรกิจ |
- ปลอดภัยไว้ก่อน ตัดไฟ ปิดแก๊ส และอย่าเข้าบ้านจนกว่าน้ำจะลดและโครงสร้างปลอดภัย ทรัพย์สินซ่อมได้ แต่ชีวิตซ่อมไม่ได้
- ถ่ายรูปและวิดีโอก่อนเก็บกวาด ถ่ายระดับน้ำ (เทียบกับผนังหรือประตู) ความเสียหายทุกห้อง และป้ายรุ่นของเครื่องใช้ไฟฟ้า นี่คือหลักฐานสำคัญที่สุดของการเคลม
- แจ้งบริษัทประกันทันที โทรสายด่วนหรือแจ้งผ่านแอป จดเลขรับแจ้งเคลม ชื่อเจ้าหน้าที่ และวันเวลาที่แจ้ง ยิ่งแจ้งเร็ว ยิ่งได้คิวสำรวจเร็ว
- ป้องกันความเสียหายลุกลาม ขนของที่ยังดีขึ้นที่สูง เปิดระบายอากาศ แต่อย่าทิ้งของเสียหายชิ้นใหญ่ก่อนเจ้าหน้าที่มาสำรวจ หรือก่อนได้รับอนุญาต
- รอเจ้าหน้าที่สำรวจภัย พาเดินดูทุกจุด ชี้ความเสียหายให้ครบ และขอสำเนารายงานการสำรวจ
- ยื่นเอกสารและตกลงค่าสินไหม ตรวจตัวเลขให้ละเอียดก่อนเซ็นรับ ถ้าไม่เห็นด้วย ขอคำอธิบายเป็นลายลักษณ์อักษรได้
- ทิ้งของเสียหายก่อนถ่ายรูป ไม่มีหลักฐาน ก็ยากจะพิสูจน์มูลค่าความเสียหาย
- แจ้งเคลมช้าเกินไป หลายกรมธรรม์กำหนดให้แจ้งโดยเร็ว การแจ้งช้าอาจทำให้พิสูจน์สาเหตุได้ยาก
- ซ่อมเองก่อนเจ้าหน้าที่มาสำรวจ โดยไม่ได้รับความยินยอม อาจถูกโต้แย้งค่าซ่อม
- เข้าใจผิดว่าประกันบ้านคุ้มครองทุกอย่าง บางแผนคุ้มครองเฉพาะตัวอาคาร ไม่รวมทรัพย์สินภายใน
- ทำประกันต่ำกว่ามูลค่าจริง อาจถูกเฉลี่ยค่าสินไหมตามสัดส่วนทุนประกัน ทำให้ได้เงินน้อยกว่าความเสียหายจริง