- 15 พฤศจิกายน 2026
- ์ประกัน None Motor, ประกันวินาศภัย, ประกันอัคคีภัยบ้าน
- 71 Views
ไขข้อข้องใจเรื่อง “ประกันอัคคีภัยบ้าน” : คุ้มครองอะไรบ้าง? จำเป็นต้องทำไหม? และวิธีเลือกให้คุ้มค่าที่สุด
การมีบ้านสักหลังเป็นของตัวเองคือหนึ่งในความสำเร็จครั้งใหญ่ในชีวิต แต่ในฐานะคนรักบ้านและที่ปรึกษาด้านการวางแผนทางการเงินและการประกันภัย ผมมักจะเจอคำถามยอดฮิตจากลูกค้าอยู่เสมอว่า “ซื้อบ้านต้องทำประกันอัคคีภัยด้วยไหม?” หรือ “ประกันอัคคีภัยบ้านคุ้มครองแค่ไฟไหม้จริงหรือเปล่า?”
ประกันอัคคีภัยบ้าน คืออะไร?
ประกันอัคคีภัยบ้าน จัดอยู่ในหมวดหมู่ของ ประกันวินาศภัย (Non-life Insurance) ซึ่งมีวัตถุประสงค์หลักในการบรรเทาความเดือดร้อนทางการเงินเมื่อเกิดเหตุไม่คาดฝันขึ้นกับตัวอาคารบ้านเรือน
หลายคนเข้าใจผิดว่าประกันตัวนี้จะคุ้มครองเฉพาะเหตุการณ์ไฟไหม้เพียงอย่างเดียว แต่ในความเป็นจริงแล้ว กรมธรรม์มาตรฐานส่วนใหญ่ยังมีความคุ้มครองครอบคลุมถึงภัยธรรมชาติและอุบัติเหตุอื่นๆ อีกด้วย
ประกันอัคคีภัยบ้าน คุ้มครองอะไรบ้าง?
มื่อเกิดเหตุร้ายขึ้น ความคุ้มครองหลักๆ ที่ท่านจะได้รับจากบริษัทประกันภัย
-
เพลิงไหม้: ความเสียหายที่เกิดจากไฟไหม้บ้าน
-
ฟ้าผ่า: ความเสียหายที่เกิดจากฟ้าผ่าโดยตรง
-
การระเบิดของแก๊ส: ครอบคลุมการระเบิดของแก๊สที่ใช้สำหรับทำแสงสว่างหรือใช้ประโยชน์เพื่อการอยู่อาศัย เช่น แก๊สหุงต้มในบ้าน (ไม่รวมถึงการใช้งานในเชิงพาณิชย์หรืออุตสาหกรรม)
-
ความเสียหายจากน้ำหรือสารเคมี: ความเสียหายที่เกิดขึ้นจากการพยายามดับเพลิง เช่น น้ำหรือสารเคมีดับเพลิง
-
ความเสียหายจากเจ้าหน้าที่ดับเพลิง: เช่น การทุบทำลายผนังหรือโครงสร้างบ้านเพื่อสกัดกั้นไม่ให้ไฟลุกลามขยายวงกว้าง
-
ควัน เขม่า และคราบเปรอะเปื้อน: ความเสียหายอันเนื่องมาจากควันหรือเขม่าจากการเกิดอัคคีภัย
-
ภัยธรรมชาติอื่นๆ: เช่น น้ำท่วม แผ่นดินไหว พายุ หรือภัยอื่นๆ ตามเงื่อนไขที่ระบุเพิ่มเติมในกรมธรรม์แต่ละฉบับ
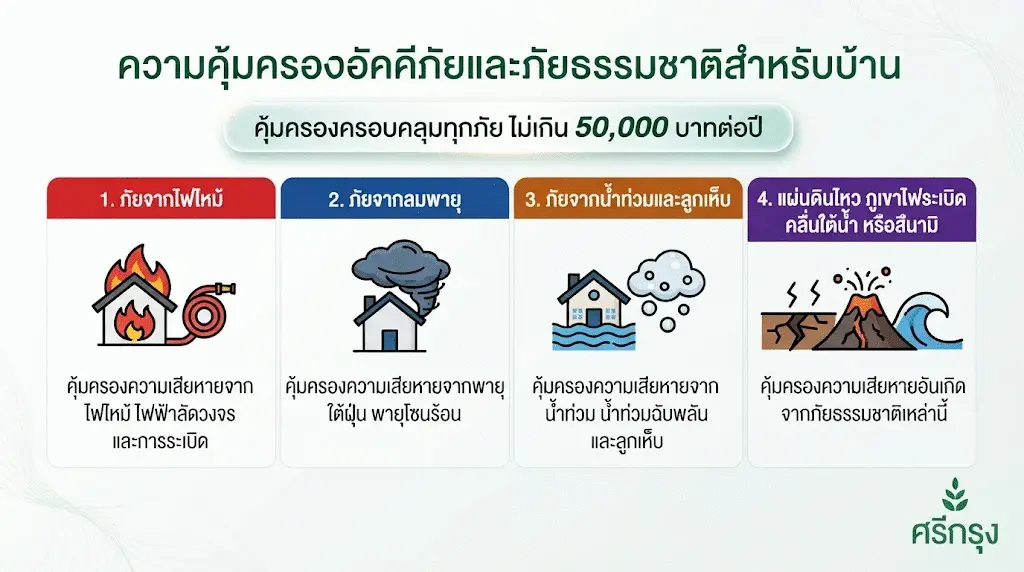
เจาะลึกความคุ้มครอง "ประกันอัคคีภัยบ้าน" : นอกจากไฟไหม้... มีภัยอะไรบ้างที่คุ้มครอง และภัยเสริมที่เลือกซื้อเพิ่มได้
เมื่อพูดถึง ประกันอัคคีภัยบ้าน หลายคนมักเข้าใจว่าบริษัทประกันจะจ่ายสินไหมเฉพาะตอนที่บ้านเกิดเหตุเพลิงไหม้เท่านั้น แต่ในความเป็นจริงแล้ว กรมธรรม์ประกันภัยบ้านไม่ได้จำกัดอยู่เพียงแค่ไฟไหม้
ประกันบ้านยังมีรายละเอียดความคุ้มครองหลักและความคุ้มครองเพิ่มเติมที่น่าสนใจดังนี้
ภัยที่คุ้มครองพื้นฐานนอกจาก "ไฟไหม้"
ในกรมธรรม์ประกันอัคคีภัยสำหรับที่อยู่อาศัยแบบมาตรฐาน ความคุ้มครองจะไม่ได้มีแค่เรื่องไฟไหม้ แต่ยังครอบคลุมถึงภัยใกล้เคียงที่มักสร้างความเสียหายรุนแรง ได้แก่:
-
ฟ้าผ่า: ความเสียหายที่เกิดขึ้นจากกระแสไฟฟ้าหรือความรุนแรงของฟ้าผ่าที่กระทำต่อตัวบ้านโดยตรง
-
การระเบิดของแก๊ส: ครอบคลุมการระเบิดของแก๊สที่ใช้สำหรับทำแสงสว่างหรือใช้ประโยชน์เพื่อการอยู่อาศัยภายในบ้าน (เช่น แก๊สนุงต้มประกอบอาหาร แต่จะไม่รวมถึงการใช้งานในเชิงพาณิชย์หรือโรงงานอุตสาหกรรม)
-
ความเสียหายจากการดับเพลิง: ความเสียหายที่เกิดจากน้ำ สารเคมี หรือการพัง/ทุบทำลายบ้านของเจ้าหน้าที่ดับเพลิง เพื่อสกัดกั้นไม่ให้เพลิงลุกลามขยายวงกว้าง
-
ความเสียหายจากควันและเขม่า: คราบเขม่าหรือความเสียหายจากควันที่เกิดเนื่องมาจากอัคคีภัย

เจาะลึกรูปแบบ "ประเภทของประกันบ้าน" และภัยที่สามารถซื้อเพิ่ม
หากคุณต้องการความคุ้มครองที่กว้างขึ้นหรือต้องการเลือกซื้อภัยพิเศษเพิ่มเติม ประกันบ้านจะถูกแบ่งออกเป็น 5 ประเภทหลัก เพื่อให้เจ้าของบ้านเลือกออกแบบความคุ้มครองได้ตามระดับความเสี่ยง ดังนี้
1. ประกันภัยโครงสร้างบ้าน (Building Insurance)
-
จุดเด่น: เน้นคุ้มครองความเสียหายที่เกิดขึ้นกับโครงสร้างหลักของตัวบ้าน (เช่น เสา คาน ผนัง หลังคา พื้นระหว่างชั้น และโครงสร้างอาคาร)
-
ข้อจำกัด: จะไม่ครอบคลุมถึงเฟอร์นิเจอร์ หรือทรัพย์สินของมีค่าที่อยู่ภายในบ้าน
2. ประกันภัยทรัพย์สินภายในบ้าน (Contents Insurance)
-
จุดเด่น: เน้นคุ้มครองทรัพย์สิน ข้าวของเครื่องใช้ เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า รวมถึงความเสียหายที่เกิดจากกรณีการโจรกรรม หรือเหตุไฟไหม้ที่ทำลายทรัพย์สินภายในบ้าน
-
เหมาะสำหรับ: ผู้ที่ตกแต่งบ้านด้วยเฟอร์นิเจอร์บิวท์อิน หรือมีเครื่องใช้ไฟฟ้าและทรัพย์สินมีค่าจำนวนมาก
3. ประกันภัยแบบครอบคลุม (Comprehensive Insurance)
-
จุดเด่น: เป็นรูปแบบที่ได้รับความนิยมสูงมาก เนื่องจากให้ความคุ้มครองแบบ “2 in 1” คือดูแลทั้งตัวโครงสร้างบ้านและทรัพย์สินภายในบ้านไปพร้อม ๆ กันในกรมธรรม์เดียว
4. ประกันภัยเฉพาะเหตุการณ์ / ภัยพิเศษที่ซื้อเพิ่มได้ (Specific Perils Insurance)
-
จุดเด่น: ตอบโจทย์สำหรับบ้านที่อยู่ในพื้นที่เสี่ยงภัยเฉพาะด้าน ซึ่งเหตุการณ์อาจไม่ได้เกิดขึ้นบ่อย แต่หากเกิดขึ้นจะสร้างความเสียหายมหาศาล โดยเราสามารถเลือกซื้อความคุ้มครองเสริมเหล่านี้ได้:
-
ภัยน้ำท่วม: ความเสียหายจากอุทกภัย ซึ่งปัจจุบันได้รับความสนใจและมีความจำเป็นมากเนื่องจากสภาพอากาศที่เปลี่ยนไป
-
ภัยแผ่นดินไหว: คุ้มครองความเสียหายจากแรงสั่นสะเทือนของแผ่นดินไหว
-
ภัยจากลมพายุ
-
5. ประกันภัยความรับผิดชอบต่อบุคคลภายนอก (Liability Insurance)
-
จุดเด่น: คุ้มครองกรณีที่เกิดอุบัติเหตุหรือภัยจากบ้านของเราไปสร้างความเสียหายแก่บุคคลภายนอก (เช่น ต้นไม้ในบ้านเราล้มทับรถยนต์ข้างบ้าน หรือไฟลามไปติดบ้านเพื่อนบ้าน รวมถึงกรณีที่บุคคลภายนอกได้รับบาดเจ็บหรือทรัพย์สินเสียหายขณะเข้ามาในพื้นที่บ้านของเรา)
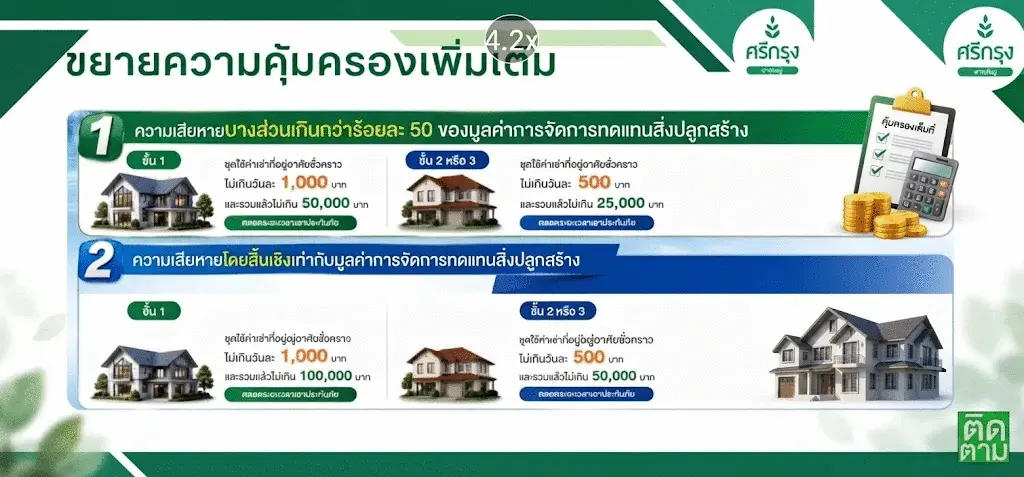
"ส่วนขยายความคุ้มครองเพิ่มเติม"
“ส่วนขยายความคุ้มครองเพิ่มเติม” ที่สำคัญ โดยเฉพาะในเรื่องของ ค่าเช่าที่อยู่อาศัยชั่วคราว และเงื่อนไขการชดใช้ค่าเสียหายต่างๆ
ความคุ้มครอง “ค่าเช่าที่อยู่อาศัยชั่วคราว” (เมื่อบ้านเกิดความเสียหายจนต้องย้ายออก)
หากเกิดเหตุไม่คาดฝันจาก ภัยหลัก (เช่น ไฟไหม้ ภัยธรรมชาติ) จนทำให้บ้านอยู่อาศัยไม่ได้และต้องหาที่พักชั่วคราว ประกันจะมีเงินชดเชยค่าเช่าบ้านให้ โดยแบ่งตามระดับความเสียหายและประเภทสิ่งปลูกสร้างดังนี้:
-
กรณีเสียหายบางส่วน (ความเสียหายเกิน 50% แต่ยังไม่สิ้นเชิง):
-
บ้านคอนกรีต / ตึก (ชั้น 1): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 1,000 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 50,000 บาท
-
บ้านครึ่งปูนครึ่งไม้ / บ้านไม้ (ชั้น 2 และ 3): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 500 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 25,000 บาท
-
-
กรณีเสียหายโดยสิ้นเชิง (บ้านพังเสียหายหนักจนอยู่ไม่ได้เลย):
-
บ้านคอนกรีต / ตึก (ชั้น 1): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 1,000 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 100,000 บาท
-
บ้านครึ่งปูนครึ่งไม้ / บ้านไม้ (ชั้น 2 และ 3): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 500 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 50,000 บาท
-
สำหรับการเตรียมทำประกันอัคคีภัย ผู้ซื้อควรคำนวณทุนประกันให้ถูกต้องโดยอ้างอิงจากพื้นที่ใช้สอยคูณด้วยเรตราคาค่าก่อสร้างตามเกณฑ์ของกรมโยธาธิการและผังเมือง (ไม่ใช่ใช้ราคาซื้อขายรวมที่ดิน) พร้อมทั้งบวกเพิ่มมูลค่าทรัพย์สินภายในหรือสิ่งปลูกสร้างส่วนต่อเติม เพื่อป้องกันปัญหาการทำทุนประกันต่ำเกินไปจนถูกเฉลี่ยสินไหมหรือทำทุนสูงเกินความจำเป็น
ขยายความคุ้มครองเพิ่มเติมอื่นๆ ที่น่าสนใจ (ที่มักมากับแพ็กเกจประกันบ้าน)
นอกเหนือจากค่าเช่าและภัยหลักแล้ว ในรายละเอียดการขยายความคุ้มครองเพิ่มเติม (หรือภัยที่สามารถซื้อเสริมได้) ยังมีจุดสำคัญที่ควรทราบอีกหลายรายการ:
-
ภัยธรรมชาติ (4 ภัยพื้นฐาน ได้แก่ พายุ, ลูกเห็บ, น้ำท่วม, แผ่นดินไหว):
-
ในแพ็กเกจมาตรฐานทั่วไปมักจะคุ้มครองภัยธรรมชาติรวมกันทั้งหมดไม่เกิน 20,000 บาทต่อปี แต่บางแพ็กเกจ (เช่น ของบางบริษัท) อาจมีการขยายความคุ้มครองภัยน้ำท่วมให้สูงขึ้น เช่น 50,000 ถึง 100,000 บาท (โดยมีเงื่อนไขระยะเวลารอคอยประมาณ 7 วัน)
-
-
ภัยจากโจรกรรม (Burglary):
-
คุ้มครองความเสียหายต่อทรัพย์สินภายในบ้าน หรือร่องรอยการงัดแงะ ทำลายประตู/หน้าต่าง/สิ่งกีดขวาง จากการถูกโจรลักทรัพย์ ป้น หรือชิงทรัพย์
-
-
ความรับผิดชอบต่อบุคคลภายนอก (Liability – PL):
-
คุ้มครองกรณีที่บ้านของเราเป็นต้นเหตุทำให้ผู้อื่นหรือบ้านใกล้เรือนเคียงได้รับความเสียหาย (เช่น ไฟลามไปติดบ้านข้างๆ หรือต้นไม้ในบ้านล้มทับทรัพย์สินเพื่อนบ้าน) ซึ่งจะช่วยดูแลทั้งค่ารักษาพยาบาลและการชดใช้ทรัพย์สินของบุคคลภายนอก
-
-
ภัยต่อเครื่องใช้ไฟฟ้า (Electrical Appliance Damage):
-
คุ้มครองความเสียหายของเครื่องใช้ไฟฟ้าภายในบ้านที่เกิดจากฟ้าผ่า หรือกระแสไฟฟ้าลัดวงจร ไฟฟ้าเกินกำลัง
-
-
การขยายความคุ้มครองส่วนต่อเติมและทรัพย์สิน:
-
สามารถระบุทุนประกันเพิ่มเติมสำหรับ โรงรถ, ครัวไทย, งานบิ้วท์อิน (Built-in), โซล่าเซลล์ (Solar Cell), หรือที่ชาร์จรถยนต์ไฟฟ้า (EV Charger) รวมถึงทรัพย์สินและเฟอร์นิเจอร์ภายในบ้าน เพื่อให้การคุ้มครองครอบคลุมมูลค่าที่แท้จริงทั้งหมด
-
ข้อ ยกเว้นที่ประกันอัคคีภัย "ไม่คุ้มครอง"
-
ภัยจากสงครามและการเมือง:
-
ความเสียหายที่เกิดจากสงคราม การรุกราน การกระทำของศัตรูต่างชาติ สงครามกลางเมือง การปฏิวัติ การรัฐประหาร การกบฏ หรือการประกาศกฎอัยการศึก
-
-
การแผดเผาตามคำสั่งเจ้าหน้าที่:
-
การถูกยึด ทรัพย์สินถูกทำลาย หรือการเผาทรัพย์สินตามคำสั่งของเจ้าหน้าที่รัฐหรือผู้มีอำนาจตามกฎหมาย
-
-
ภัยจากรังสีและนิวเคลียร์:
-
ความเสียหายที่เกิดจากการแผ่รังสี หรือกัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ หรือจากกากกากนิวเคลียร์อันเนื่องมาจากการเผาไหม้ของเชื้อเพลิงนิวเคลียร์
-
-
ทรัพย์สินที่อยู่ในการดูแลรับฝาก / ทรัพย์สินของผู้อื่น:
-
ทรัพย์สินที่บุคคลอื่นนำมาฝากไว้ในบ้าน (เช่น เพื่อนเอาเสื้อผ้ามาซักหรือฝากไว้ที่บ้านเรา แล้วเกิดเหตุไฟไหม้เสียหาย ทรัพย์สินเหล่านั้นจะไม่ได้รับความคุ้มครองตามกรมธรรม์)
-
-
เงินตรา ธนบัตร และหลักทรัพย์:
-
เงินสด ทองคำ ทองรูปพรรณ พันธบัตร หรือเอกสารมีค่าต่างๆ ที่เก็บไว้ในบ้าน หากเกิดเหตุไฟไหม้จะไม่สามารถเบิกเคลมได้ (คำแนะนำคือควรเก็บไว้ในธนาคารหรือสถานที่ปลอดภัย)
-
-
โบราณวัตถุและงานศิลปะ:
-
โบราณวัตถุ ภาพถ่าย ภาพเขียน แบบพิมพ์ หรือเอกสารทางธุรกิจที่มีลักษณะเฉพาะตัว ซึ่งยากต่อการประเมินมูลค่า
-
-
วัตถุระเบิด ยานพาหนะ และต้นไม้: วัตถุระเบิดต่างๆ ยานพาหนะ (เช่น รถยนต์ที่จอดไว้) และต้นไม้หรือสวนหย่อมรอบบ้าน โดยทั่วไปจะไม่อยู่ในความคุ้มครองของประกันอัคคีภัยบ้านมาตรฐาน
การทำความเข้าใจในส่วนของ ข้อ ยกเว้น เหล่านี้ จะช่วยให้เราวางแผนบริหารความเสี่ยงได้อย่างถูกต้อง ไม่เข้าใจคลาดเคลื่อน และรู้ว่าทรัพย์สินประเภทใดควรหลีกเลี่ยงการเก็บไว้ที่บ้าน
การคำนวณ "พื้นที่สิ่งปลูกสร้าง"
วิธีคำนวณพื้นที่สิ่งปลูกสร้าง
-
คำนวณจากพื้นที่ใช้สอยตัวบ้าน:
-
นำ ความกว้าง × ความยาว ของตัวบ้าน เพื่อหาพื้นที่ใช้สอยในแต่ละชั้น
-
หากบ้านมีหลายชั้น ให้นำพื้นที่แต่ละชั้นมารวมกัน เพื่อให้ได้ “พื้นที่ใช้สอยรวม (ตารางเมตร)”
-
-
กรณีทราบหน่วยเป็น “ตารางวา”:
-
หากข้อมูลพื้นที่ดินหรือตัวบ้านระบุมาเป็นตารางวา ให้แปลงเป็นตารางเมตรโดย นำจำนวนตารางวามาคูณด้วย 4 (เช่น พื้นที่ 49 ตารางวา × 4 = 196 ตารางเมตร)
-
-
นำพื้นที่ใช้สอย (ตารางเมตร) ไปคูณกับ “เรตค่าก่อสร้าง”:
-
เมื่อได้จำนวนตารางเมตรแล้ว นำไปคูณกับ เรตราคาค่าก่อสร้างต่อตารางเมตร ซึ่งกำหนดโดยกรมโยธาธิการและผังเมือง (เรตจะแตกต่างกันไปตามประเภทสิ่งปลูกสร้าง เช่น บ้านเดี่ยว, ทาวน์เฮ้าส์, หรืออาคารพาณิชย์)
-
ตัวอย่างการเลือกเรตขั้นต่ำเบื้องต้น:
-
ทาวน์เฮ้าส์ / บ้านแถว: ใช้เรตเริ่มต้นประมาณ 8,600 บาท/ตารางเมตร
-
บ้านเดี่ยว 2 ชั้น: ใช้เรตเริ่มต้นประมาณ 12,200 บาท/ตารางเมตรขึ้นไป
-
-
-
รวมมูลค่าทรัพย์สินภายในบ้านเพิ่มเติม (ถ้ามี):
-
หลังจากได้ทุนประกันของตัวสิ่งปลูกสร้างแล้ว หากต้องการคุ้มครองทรัพย์สินภายใน ให้ประเมินมูลค่าเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า งานบิ้วท์อิน (Built-in) หรืออุปกรณ์ต่างๆ (เช่น โซล่าเซลล์ / Home Charger) แล้วนำมาบวกเพิ่มเข้าไป เพื่อให้ได้ “ทุนประกันรวมสุทธิ” ที่ครอบคลุมและถูกต้องที่สุด
-
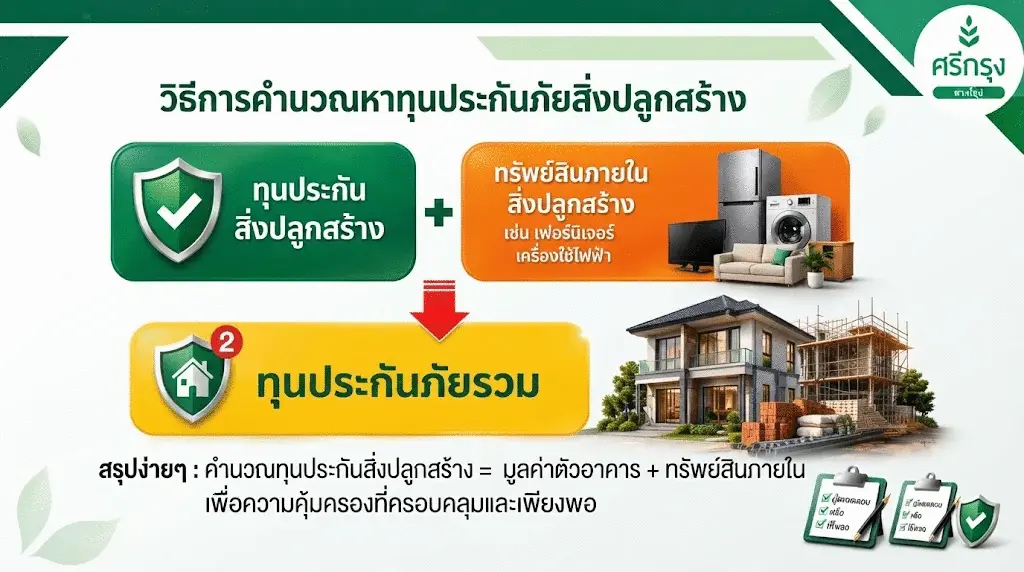
ข้อมูลที่ต้องรู้และเตรียมก่อนทำใบเสนอราคา (เช็กเบี้ยประกัน)
ก่อนออกใบเสนอราคา (Quotation) นายหน้าหรือผู้เอาประกันจำเป็นต้องทราบข้อมูลสำคัญ 5 ข้อหลัก ดังนี้:
-
ลักษณะบ้าน / ประเภทที่อยู่อาศัย: เช่น เป็นบ้านเดี่ยว ทาวน์เฮ้าส์ อาคารพาณิชย์ หรือคอนโดมิเนียม และใช้งานเพื่ออยู่อาศัยอย่างเดียวหรือใช้ทำธุรกิจ/สำนักงานด้วย (เพราะเรตราคาจะแตกต่างกัน)
-
ลักษณะสิ่งปลูกสร้าง (โครงสร้าง):
-
ชั้น 1: ตึก / คอนกรีต (ผนังและโครงสร้างเป็นคอนกรีต)
-
ชั้น 2: ครึ่งตึกครึ่งไม้
-
ชั้น 3: ไม้ล้วน
-
-
สถานที่เอาประกัน (ที่ตั้งทรัพย์สิน): ต้องระบุพิกัดหรือที่ตั้งให้ชัดเจน เพราะบางพื้นที่อาจเป็น “พื้นที่เสี่ยงภัย” (เช่น พื้นที่เสี่ยงน้ำท่วม หรือโซนสีแดงที่บริษัทประกันบางแห่งอาจควบคุมการรับประกัน)
-
บริเวณข้างเคียงของสถานที่เอาประกัน: ลักษณะรอบข้างเป็นอย่างไร เช่น เป็นชุมชนแออัดหรือไม่, อยู่ติดป่าหญ้า หรือเป็นบ้านเดี่ยวหลังเดี่ยวในสวน เพราะมีผลต่อการประเมินความเสี่ยงและเรตเบี้ยประกัน
-
ประวัติความเสียหาย / ความคุ้มครองเสริมพิเศษ: ตรวจสอบว่าบ้านมีประวัติเคลมบ่อยหรือไม่ และต้องการเพิ่มความคุ้มครองพิเศษ เช่น โซล่าเซลล์, ที่ชาร์จรถยนต์ไฟฟ้า (EV Charger) หรือไม่
ตัวอย่างการคิดคำนวนเรตค่าก่อสร้าง
-
ชื่อเคส: บ้าน A
-
ราคาซื้อขายบ้านตามตลาด: ประมาณ 5,000,000 บาท (หลายคนมักเข้าใจผิดว่าต้องทำทุนประกันเท่ากับราคาซื้อ 5 ล้านบาท ซึ่งทำให้เสียเบี้ยประกันแพงเกินจริง)
-
พื้นที่ใช้สอย: 213 ตารางเมตร (เป็นบ้านเดี่ยว 2 ชั้น โครงสร้างคอนกรีต)
หลายคนมักเข้าใจผิดว่า เมื่อซื้อบ้านมาในราคาตลาด (เช่น 5 ล้านบาท) ก็ต้องทำทุนประกันอัคคีภัยเท่ากับราคาบ้านเต็มจำนวน 5 ล้านบาท แต่ในความเป็นจริง “มูลค่าบ้านรวมราคาที่ดิน” จะต่างจาก “มูลค่าสิ่งปลูกสร้างจริง” เนื่องจากที่ดินไม่สามารถไฟไหม้ได้ เราจึงต้องคำนวณทุนประกันเฉพาะตัวสิ่งปลูกสร้างและทรัพย์สินภายในเท่านั้น โดยมี 4 ขั้นตอนง่ายๆ ดังนี้
ขั้นตอนที่ 1: ตรวจสอบและคำนวณ “พื้นที่ใช้สอยรวม” (Gross Floor Area)
-
โจทย์กำหนดพื้นที่ใช้สอยชัดเจนแล้วคือ 213 ตารางเมตร (หากในเคสจริงวัดจากความกว้าง × ยาวของตัวบ้านทุกชั้นรวมกัน หรือแปลงจากตารางวาโดยนำ [ตารางวา × 4] ก็จะได้ตัวเลขพื้นที่ใช้สอยในขั้นตอนนี้เช่นกัน)
ขั้นตอนที่ 2: นำพื้นที่ใช้สอยไปคูณกับ “เรตราคาค่าก่อสร้าง” (ตามเกณฑ์กรมโยธาฯ)
นำพื้นที่ใช้สอยมาคูณกับเรตราคาค่าก่อสร้างต่อตารางเมตร ซึ่งกำหนดโดยกรมโยธาธิการและผังเมือง (เรตจะปรับเปลี่ยนไปตามประเภทสิ่งปลูกสร้าง เช่น บ้านเดี่ยว, ทาวน์เฮ้าส์, อาคารพาณิชย์ และโครงสร้างตึกหรือไม้)
-
ตัวอย่างการคำนวณ (ใช้เรตบ้านเดี่ยวมาตรฐาน):
-
สมมติเลือกเรตค่าก่อสร้างประมาณ 15,000 บาท/ตารางเมตร
-
วิธีคำนวณ: 213 ตร.ม.x 15,000 { บาท/ตร.ม.} = 3,195,000 บาท ปัดตัวเลขกลมๆ เป็น ทุนสิ่งปลูกสร้าง 3,200,000 บาท
-
ขั้นตอนที่ 3: ประเมินและบวกเพิ่ม “ทรัพย์สินภายในบ้าน” (เฟอร์นิเจอร์ & บิวท์อิน)
ประกันอัคคีภัยไม่ได้คุ้มครองแค่ตัวโครงสร้างตึกเท่านั้น เราสามารถซื้อความคุ้มครองทรัพย์สิน ข้าวของเครื่องใช้ เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า งานบิ้วท์อิน (Built-in) รวมถึงโซล่าเซลล์ หรือที่ชาร์จรถ EV เพิ่มเข้าไปได้
-
ตัวอย่างการประเมิน:
-
ประเมินเฟอร์นิเจอร์ แอร์ และเครื่องใช้ไฟฟ้าภายในบ้านรวมมูลค่าประมาณ 800,000 บาท
-
ขั้นตอนที่ 4: รวมเป็น “ทุนประกันสุทธิ” สำหรับนำไปเช็กเบี้ยประกัน
นำทุนสิ่งปลูกสร้าง (จากขั้นตอนที่ 2) มารวมกับทุนทรัพย์สินภายในบ้าน (จากขั้นตอนที่ 3) เพื่อให้ได้วงเงินคุ้มครองที่ถูกต้องและเหมาะสมที่สุด
-
วิธีคำนวณ:
ทุนสิ่งปลูกสร้าง (3,200,000 บาท)}+ ทุนทรัพย์สินภายใน (800,000 บาท)= 4,000,000 บาท
-
ทุนประกันที่ควรทำในใบเสนอราคา: นำตัวเลข 4,000,000 บาท ไปใช้เทียบแพ็กเกจเบี้ยประกันภัยกับบริษัทต่างๆ ได้เลย
-
ข้อดีของการคำนวณวิธีนี้: ช่วยให้ลูกค้าไม่ต้องจ่ายเบี้ยประกันแพงเกินจริง (ไม่ทำทุนโอเวอร์อินชัวร์รันซ์) และในขณะเดียวกันก็ไม่ทำทุนต่ำเกินไปจนเสี่ยงโดนหักค่าสินไหมตามหลักการเฉลี่ย (Under Insurance) ทำให้ลูกค้าได้รับความคุ้มครองที่คุ้มค่าและสบายใจที่สุด
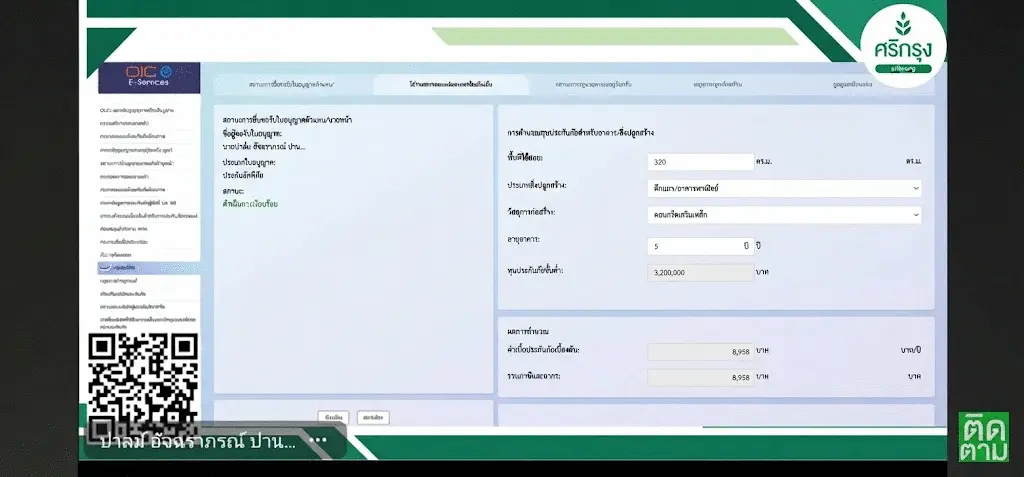
อ้างอิง : เราสามารถเข้าเว็บไซต์คปภ. เพื่อคำนวนหาทุนประกันบ้านได้ด้วยตนเอง >> คลิกโปรแกรมคำนวนทุนก่อสร้างในเว็บคปภ.
"เจาะลึกแผนประกันอัคคีภัยที่ควรรู้"
1. แผนประกันภัยจากธนชาติประกันภัย
-
เงื่อนไขและพื้นที่: มีการควบคุม/ปิดรับบางพื้นที่ในบางช่วงเวลา (เช่น หาดใหญ่) แต่พื้นที่อื่นสามารถเช็กเบี้ยแบบรายเคสได้ รองรับทั้งบ้านพักอาศัย คอนโดมิเนียม และอาคารประเภทครึ่งตึกครึ่งไม้
-
รูปแบบแผน: แบ่งออกเป็น 2 ระดับหลัก คือ Silver และ Gold
-
จุดเด่นความคุ้มครอง:
-
แผน Gold จะมีความคุ้มครองที่ครอบคลุมกว่า เช่น มีเงินชดเชยค่าเช่าที่พักอาศัยชั่วคราว, ภัยโจรกรรม, กระจกแตก, ภัยต่อเครื่องใช้ไฟฟ้า, ความรับผิดต่อบุคคลภายนอก (PL), และเงินชดเชยกรณีเสียชีวิตของผู้เอาประกันหรือคนในครอบครัว
-
-
ตัวอย่างเรตเบี้ยประกัน (อิงจากทุนประกันรวม 4 ล้านบาท สำหรับบ้านอยู่อาศัย):
-
แผน Silver: เบี้ยประกันประมาณ 5,383 บาท / ปี
-
แผน Gold: เบี้ยประกันประมาณ 6,500 บาท / ปี
-
2. แผนประกันภัยจากไทยวิวัฒน์ ประกันภัย
-
เงื่อนไขและพื้นที่: เป็นหนึ่งในแผนที่ได้รับความนิยมสูง ขายดี และยังเปิดรับทุกพื้นที่ในปัจจุบัน สามารถซื้อกรมธรรม์ระยะยาวได้สูงสุดถึง 5 ปี
-
จุดเด่นความคุ้มครอง:
-
ให้ความคุ้มครองภัยธรรมชาติ 4 ภัยรวมกันไม่เกิน 20,000 บาท และยังมีการ ขยายวงเงินคุ้มครองภัยน้ำท่วมเพิ่มให้อีก 100,000 บาท (มีเงื่อนไขระยะเวลารอคอย 7 วัน)
-
ครอบคลุมภัยโจรกรรม, ความรับผิดต่อบุคคลภายนอก, ภัยเครื่องใช้ไฟฟ้า, กระจกแตก, และเงินชดเชยกรณีเสียชีวิต
-
-
ตัวอย่างเรตเบี้ยประกัน (อิงจากทุนประกันรวม 4 ล้านบาท – แผน C):
-
เบี้ยประกันประมาณ 4,120 บาท / ปี (ถือเป็นเรตที่คุ้มค่าและครอบคลุมมากเมื่อเทียบกับความคุ้มครองที่ได้)
-
3. แผนประกันภัยจากอลิอันซ์ (Allianz)
-
เงื่อนไขและพื้นที่: มีเงื่อนไขเฉพาะสำหรับบ้านในพื้นที่เสี่ยงน้ำท่วม เช่น ตัวบ้านต้องมีความสูงกว่าระดับถนน 1 เมตรขึ้นไป จึงจะสามารถแจ้งทำประกันตามแพ็กเกจมาตรฐานได้
-
จุดเด่นความคุ้มครอง:
-
มีแผน Basic Home ที่กำหนดทุนประกันชัดเจน เช่น ทุน 500,000 บาท หรือ 1,000,000 บาท โดยมีความคุ้มครองภัยน้ำท่วมตามวงเงินแพ็กเกจ (มีระยะเวลารอคอย 7 วันเช่นกัน)
-
4. แผนประกันภัยจากกรุงเทพประกันภัย (BKI)
-
เงื่อนไขและพื้นที่: เปิดรับทุกพื้นที่ทั่วประเทศ เบี้ยประกันเริ่มต้นเข้าถึงง่าย มีความคุ้มครองระยะยาวสูงสุดถึง 10 ปี
-
จุดเด่นความคุ้มครอง:
-
ทุนประกันเริ่มต้นเพียง 500,000 บาท (เบี้ยประกันเริ่มต้นหลักร้อยบาท เช่น ทุน 500,000 บาท เบี้ยประมาณ 646 บาท/ปี)
-
สำหรับทุนประกัน 4 ล้านบาท เบี้ยประกันจะอยู่ที่ประมาณ 5,158 บาท / ปี (คุ้มครองภัยน้ำท่วมพื้นฐานตามเงื่อนไขแพ็กเกจ)
-
ตารางสรุปเปรียบเทียบความคุ้มครอง (ณ ทุนประกัน 1 ล้านบาท) เพื่อให้เห็นภาพความแตกต่างของแต่ละบริษัทในภาพรวมของการเปรียบเทียบแผน:
| ความคุ้มครองหลัก / เสริม | ไทยวิวัฒน์ | กรุงเทพประกันภัย | ธนชาติประกันภัย | อลิอันซ์ |
| ไฟไหม้ ฟ้าผ่า ระเบิด | เต็มทุน 1 ล้าน | เต็มทุน 1 ล้าน | เต็มทุน 1 ล้าน | เต็มทุน 1 ล้าน |
| ภัยธรรมชาติ (พายุ/แผ่นดินไหว) | รวม 4 ภัย ไม่เกิน 20,000 | รวม 4 ภัย ไม่เกิน 20,000 | (รวมในเงื่อนไขน้ำท่วมแยก) | ตามเงื่อนไขแพ็กเกจ |
| ภัยโจรกรรม | 25,000 บาท | 50,000 บาท | 20,000 / ชิ้น (สูงสุด 2 แสน/ปี) | 50,000 บาท |
| ความรับผิดต่อบุคคลภายนอก (PL) | 100,000 บาท | ไม่คุ้มครอง | สูงสุด 5 แสน/ครั้ง (1 ล้าน/ปี) | ไม่คุ้มครอง |
| ภัยต่อเครื่องใช้ไฟฟ้า | 25,000 บาท | 20,000 บาท (หรือ 5%) | 100,000 บาท | 100,000 บาท |
| ภัยน้ำท่วม (เพิ่มเติม) | 100,000 บาท (รอคอย 7 วัน) | ตามวงเงิน 4 ภัยพื้นฐาน | 100,000 บาท | 50,000 บาท (รอคอย 7 วัน) |
| ค่าเช่าชั่วคราว (กรณีเสียหาย > 50%) | ไม่เกิน 1,000 บาท/วัน (สูงสุด 1 แสน/ปี) | ไม่เกิน 1,000 บาท/วัน (สูงสุด 1 แสน/ปี) | ไม่เกิน 10,000 บาท/วัน (สูงสุด 5%) | ไม่คุ้มครอง |
แผนพิเศษ: "ประกันอัคคีภัยไมโคร (Micro Insurance)" เบี้ยประหยัดสุดคุ้ม
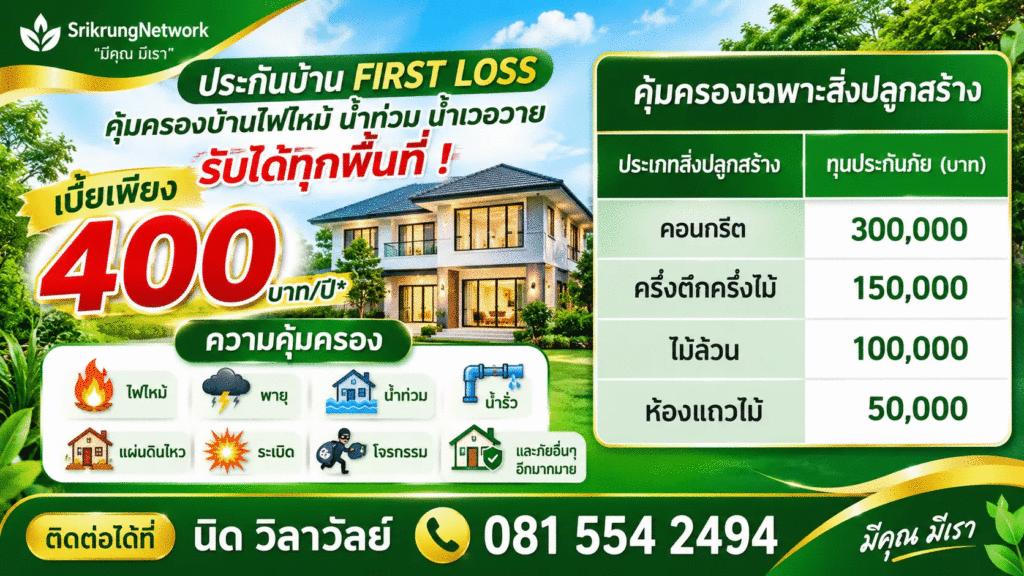
สำหรับผู้ที่มองหาความคุ้มครองเบื้องต้นและต้องการประหยัดค่าใช้จ่าย วิดีโอได้แนะนำ แผนไมโคร เบี้ยประกันเพียง 400 – 646 บาทต่อปี (รับทุกพื้นที่):
-
จุดเด่น: จ่ายเบี้ยน้อยมาก (ตกวันละบาทเศษ) เหมาะสำหรับบ้านอยู่อาศัยทั่วไป
-
ความคุ้มครอง: คุ้มครองไฟไหม้ ฟ้าผ่า ระเบิด ภัยธรรมชาติ 10,000 – 20,000 บาท และมีค่าเช่าชั่วคราวบางแพ็กเกจ (เช่น 300 บาท/วัน ไม่เกิน 30 วัน) แต่จะไม่สามารถเลือกซื้อภัยเสริมแยกย่อยได้อิสระเหมือนแพ็กเกจใหญ่
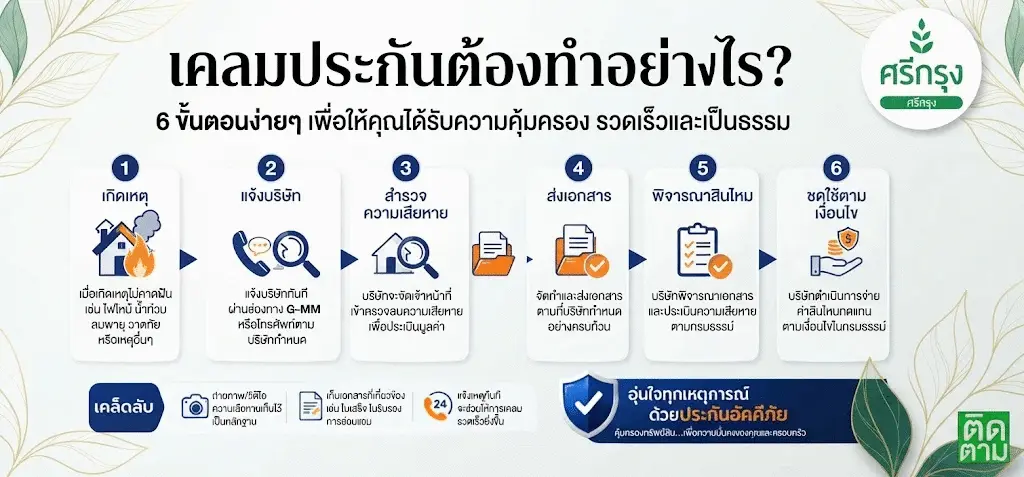
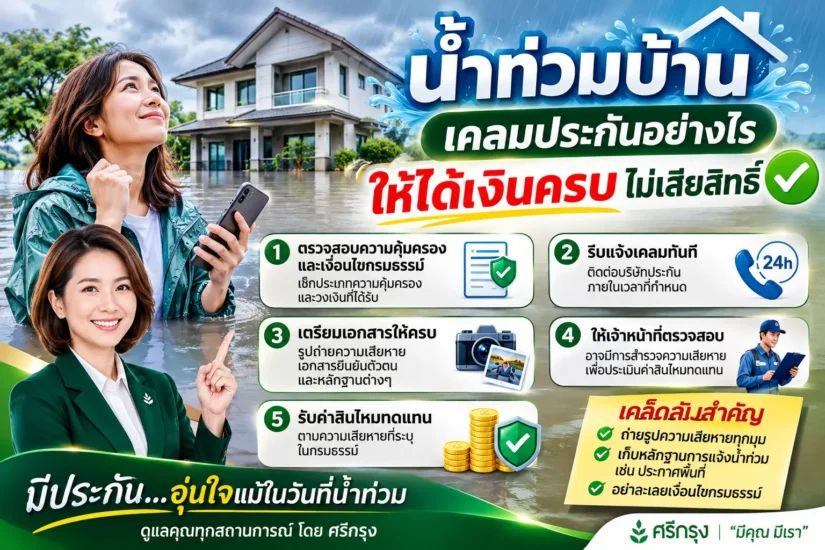
6 ขั้นตอนการแจ้งเคลมประกันอัคคีภัยบ้าน
-
ถ่ายภาพและบันทึกหลักฐานทันที (เมื่อเกิดเหตุ):
-
ตามสัญชาตญาณเมื่อเกิดเหตุ (เช่น ไฟไหม้, น้ำท่วม, ฟ้าผ่า หรือภัยธรรมชาติ) ให้รีบหยิบมือถือมาถ่ายรูปและอัดวิดีโอสภาพความเสียหายของตัวบ้าน โครงสร้าง และทรัพย์สินภายในที่ได้รับความเสียหายให้ชัดเจน เพื่อใช้เป็นหลักฐานประกอบการเคลม
-
-
แจ้งเคลมกับบริษัทประกันภัยโดยตรง:
-
แนะนำให้ ผู้เอาประกัน (เจ้าของบ้าน) เป็นโทรแจ้งเคลมกับบริษัทประกันภัยโดยตรง จะรวดเร็วกว่าการแจ้งผ่านตัวแทนหรือนายหน้า เพราะจะได้สื่อสารรายละเอียดกับเจ้าหน้าที่สินไหมโดยตรง ไม่ต้องผ่านหลายขั้นตอน
-
-
สำรวจความเสียหายร่วมกับเจ้าหน้าที่:
-
หลังจากแจ้งเคลม เจ้าหน้าที่สำรวจภัย (Adjuster) จะนัดหมายเข้ามาตรวจสอบความเสียหายจริงที่บ้าน เพื่อประเมินมูลค่าทรัพย์สินและโครงสร้างที่ได้รับผลกระทบตามเงื่อนไขในกรมธรรม์
-
-
รวบรวมและจัดส่งเอกสารประกอบการเคลม:
-
ส่งเอกสารที่จำเป็นให้กับบริษัทประกันภัย (รายละเอียดระบุในหัวข้อถัดไป) เช่น รูปถ่ายความเสียหาย ใบเสร็จหรือบิลค่าซ่อมแซม (กรณีที่มีการซ่อมแซมเบื้องต้นเพื่อความปลอดภัย)
-
-
พิจารณาค่าสินไหมทดแทน:
-
บริษัทประกันจะตรวจสอบเอกสารและสรุปยอดเงินชดเชยตามความเสียหายที่เกิดขึ้นจริง (แต่ต้องไม่เกินวงเงินหรือทุนประกันที่ระบุไว้ในหน้าตารางกรมธรรม์)
-
-
รับเงินชดเชย:
-
บริษัทประกันจะขอเอกสารส่วนตัว เช่น สำเนาบัตรประชาชน และหน้าสมุดบัญชีธนาคาร เพื่อโอนเงินสินไหมทดแทนเข้ามาในบัญชีตามขั้นตอนต่อไป
-
เอกสารที่ต้องใช้ในการแจ้งเคลมประกันอัคคีภัย
ใบคำขอเคลมสินไหม (ตามแบบฟอร์มของบริษัทประกัน)
สำเนาบัตรประชาชนและสำเนาทะเบียนบ้านของผู้เอาประกัน
สำเนาหน้าตารางกรมธรรม์ประกันภัยอัคคีภัย
รูปถ่าย / วิดีโอสภาพความเสียหายที่เกิดขึ้นจริง
เอกสารเพิ่มเติม เช่น ใบเสร็จค่าซ่อมแซม, ใบเสนอราคาค่าใช้จ่าย (กรณีที่ต้องซ่อมแซมเร่งด่วน) หรือใบแจ้งความ (กรณีเกิดเหตุโจรกรรม)
บทสรุป
ประกันอัคคีภัยบ้าน ไม่เพียงแต่ให้ความคุ้มครองหลักเมื่อเกิดเหตุเพลิงไหม้ ฟ้าผ่า หรือการระเบิดของแก๊สภายในครัวเรือนเท่านั้น แต่ยังรวมถึงความเสียหายจากควัน เขม่า น้ำหรือสารเคมีดับเพลิง และการทุบทำลายเพื่อระงับอัคคีภัยโดยเจ้าหน้าที่ นอกจากนี้ กรมธรรม์ยังครอบคลุมถึงภัยธรรมชาติ (เช่น พายุ ลูก เห็บ น้ำท่วม และแผ่นดินไหว) รวมถึงการขยายความคุ้มครองเพิ่มเติมที่สำคัญ เช่น ค่าเช่าที่อยู่อาศัยชั่วคราวกรณีบ้านเสียหายหนัก, ภัยโจรกรรม, ภัยต่อเครื่องใช้ไฟฟ้า และความรับผิดชอบต่อบุคคลภายนอก (PL) โดยผู้เอาประกันควรศึกษารายละเอียดเงื่อนไขและข้อยกเว้น เช่น ทรัพย์สินมีค่าหรือเงินสดที่ไม่ได้รับความคุ้มครอง เพื่อให้วางแผนเลือกทุนประกันได้อย่างเหมาะสมและครอบคลุมความเสี่ยงมากที่สุด
เมื่อเกิดเหตุร้ายขึ้น ความคุ้มครองหลักๆ ที่ท่านจะได้รับจากบริษัทประกันภัยมีดังนี้ครับ:
เพลิงไหม้: ความเสียหายที่เกิดจากไฟไหม้บ้าน
ฟ้าผ่า: ความเสียหายที่เกิดจากฟ้าผ่าโดยตรง
การระเบิดของแก๊ส: ครอบคลุมการระเบิดของแก๊สที่ใช้สำหรับทำแสงสว่างหรือใช้ประโยชน์เพื่อการอยู่อาศัย เช่น แก๊สหุงต้มในบ้าน (ไม่รวมถึงการใช้งานในเชิงพาณิชย์หรืออุตสาหกรรม)
ความเสียหายจากน้ำหรือสารเคมี: ความเสียหายที่เกิดขึ้นจากการพยายามดับเพลิง เช่น น้ำหรือสารเคมีดับเพลิง
ความเสียหายจากเจ้าหน้าที่ดับเพลิง: เช่น การทุบทำลายผนังหรือโครงสร้างบ้านเพื่อสกัดกั้นไม่ให้ไฟลุกลามขยายวงกว้าง
ควัน เขม่า และคราบเปรอะเปื้อน: ความเสียหายอันเนื่องมาจากควันหรือเขม่าจากการเกิดอัคคีภัย
ภัยธรรมชาติอื่นๆ: เช่น น้ำท่วม แผ่นดินไหว พายุ หรือภัยอื่นๆ ตามเงื่อนไขที่ระบุเพิ่มเติมในกรมธรรม์แต่ละฉบับ
ในเรื่องของ ค่าเช่าที่อยู่อาศัยชั่วคราว และเงื่อนไขการชดใช้ค่าเสียหายต่างๆ ดังนี้:
1. ความคุ้มครอง “ค่าเช่าที่อยู่อาศัยชั่วคราว” (เมื่อบ้านเกิดความเสียหายจนต้องย้ายออก)
หากเกิดเหตุไม่คาดฝันจาก ภัยหลัก (เช่น ไฟไหม้ ภัยธรรมชาติ) จนทำให้บ้านอยู่อาศัยไม่ได้และต้องหาที่พักชั่วคราว ประกันจะมีเงินชดเชยค่าเช่าบ้านให้ โดยแบ่งตามระดับความเสียหายและประเภทสิ่งปลูกสร้างดังนี้:
กรณีเสียหายบางส่วน (ความเสียหายเกิน 50% แต่ยังไม่สิ้นเชิง):
บ้านคอนกรีต / ตึก (ชั้น 1): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 1,000 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 50,000 บาท
บ้านครึ่งปูนครึ่งไม้ / บ้านไม้ (ชั้น 2 และ 3): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 500 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 25,000 บาท
กรณีเสียหายโดยสิ้นเชิง (บ้านพังเสียหายหนักจนอยู่ไม่ได้เลย):
บ้านคอนกรีต / ตึก (ชั้น 1): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 1,000 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 100,000 บาท
บ้านครึ่งปูนครึ่งไม้ / บ้านไม้ (ชั้น 2 และ 3): ชดใช้ค่าเช่าชั่วคราว ไม่เกิน 500 บาท/วัน และรวมตลอดสัญญา ไม่เกิน 50,000 บาท
2. ขยายความคุ้มครองเพิ่มเติมอื่นๆ ที่น่าสนใจ (ที่มักมากับแพ็กเกจประกันบ้าน)
นอกเหนือจากค่าเช่าและภัยหลักแล้ว ในรายละเอียดการขยายความคุ้มครองเพิ่มเติม (หรือภัยที่สามารถซื้อเสริมได้) ยังมีจุดสำคัญที่ควรทราบอีกหลายรายการ:
ภัยธรรมชาติ (4 ภัยพื้นฐาน ได้แก่ พายุ, ลูกเห็บ, น้ำท่วม, แผ่นดินไหว):
ในแพ็กเกจมาตรฐานทั่วไปมักจะคุ้มครองภัยธรรมชาติรวมกันทั้งหมดไม่เกิน 20,000 บาทต่อปี แต่บางแพ็กเกจ (เช่น ของบางบริษัท) อาจมีการขยายความคุ้มครองภัยน้ำท่วมให้สูงขึ้น เช่น 50,000 ถึง 100,000 บาท (โดยมีเงื่อนไขระยะเวลารอคอยประมาณ 7 วัน)
ภัยจากโจรกรรม (Burglary):
คุ้มครองความเสียหายต่อทรัพย์สินภายในบ้าน หรือร่องรอยการงัดแงะ ทำลายประตู/หน้าต่าง/สิ่งกีดขวาง จากการถูกโจรลักทรัพย์ ป้น หรือชิงทรัพย์
ความรับผิดชอบต่อบุคคลภายนอก (Liability – PL):
คุ้มครองกรณีที่บ้านของเราเป็นต้นเหตุทำให้ผู้อื่นหรือบ้านใกล้เรือนเคียงได้รับความเสียหาย (เช่น ไฟลามไปติดบ้านข้างๆ หรือต้นไม้ในบ้านล้มทับทรัพย์สินเพื่อนบ้าน) ซึ่งจะช่วยดูแลทั้งค่ารักษาพยาบาลและการชดใช้ทรัพย์สินของบุคคลภายนอก
ภัยต่อเครื่องใช้ไฟฟ้า (Electrical Appliance Damage):
คุ้มครองความเสียหายของเครื่องใช้ไฟฟ้าภายในบ้านที่เกิดจากฟ้าผ่า หรือกระแสไฟฟ้าลัดวงจร ไฟฟ้าเกินกำลัง
การขยายความคุ้มครองส่วนต่อเติมและทรัพย์สิน:
สามารถระบุทุนประกันเพิ่มเติมสำหรับ โรงรถ, ครัวไทย, งานบิ้วท์อิน (Built-in), โซล่าเซลล์ (Solar Cell), หรือที่ชาร์จรถยนต์ไฟฟ้า (EV Charger) รวมถึงทรัพย์สินและเฟอร์นิเจอร์ภายในบ้าน เพื่อให้การคุ้มครองครอบคลุมมูลค่าที่แท้จริงทั้งหมด
ภัยจากสงครามและการเมือง:
ความเสียหายที่เกิดจากสงคราม การรุกราน การกระทำของศัตรูต่างชาติ สงครามกลางเมือง การปฏิวัติ การรัฐประหาร การกบฏ หรือการประกาศกฎอัยการศึก
การแผดเผาตามคำสั่งเจ้าหน้าที่:
การถูกยึด ทรัพย์สินถูกทำลาย หรือการเผาทรัพย์สินตามคำสั่งของเจ้าหน้าที่รัฐหรือผู้มีอำนาจตามกฎหมาย
ภัยจากรังสีและนิวเคลียร์:
ความเสียหายที่เกิดจากการแผ่รังสี หรือกัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ หรือจากกากกากนิวเคลียร์อันเนื่องมาจากการเผาไหม้ของเชื้อเพลิงนิวเคลียร์
ทรัพย์สินที่อยู่ในการดูแลรับฝาก / ทรัพย์สินของผู้อื่น:
ทรัพย์สินที่บุคคลอื่นนำมาฝากไว้ในบ้าน (เช่น เพื่อนเอาเสื้อผ้ามาซักหรือฝากไว้ที่บ้านเรา แล้วเกิดเหตุไฟไหม้เสียหาย ทรัพย์สินเหล่านั้นจะไม่ได้รับความคุ้มครองตามกรมธรรม์)
เงินตรา ธนบัตร และหลักทรัพย์:
เงินสด ทองคำ ทองรูปพรรณ พันธบัตร หรือเอกสารมีค่าต่างๆ ที่เก็บไว้ในบ้าน หากเกิดเหตุไฟไหม้จะไม่สามารถเบิกเคลมได้ (คำแนะนำคือควรเก็บไว้ในธนาคารหรือสถานที่ปลอดภัย)
โบราณวัตถุและงานศิลปะ:
โบราณวัตถุ ภาพถ่าย ภาพเขียน แบบพิมพ์ หรือเอกสารทางธุรกิจที่มีลักษณะเฉพาะตัว ซึ่งยากต่อการประเมินมูลค่า
วัตถุระเบิด ยานพาหนะ และต้นไม้:
วัตถุระเบิดต่างๆ ยานพาหนะ (เช่น รถยนต์ที่จอดไว้) และต้นไม้หรือสวนหย่อมรอบบ้าน โดยทั่วไป จะไม่อยู่ในความคุ้มครองของประกันอัคคีภัยบ้านมาตรฐาน
คำนวณจากพื้นที่ใช้สอยตัวบ้าน:
นำ ความกว้าง × ความยาว ของตัวบ้าน เพื่อหาพื้นที่ใช้สอยในแต่ละชั้น
หากบ้านมีหลายชั้น ให้นำพื้นที่แต่ละชั้นมารวมกัน เพื่อให้ได้ “พื้นที่ใช้สอยรวม (ตารางเมตร)”
กรณีทราบหน่วยเป็น “ตารางวา”:
หากข้อมูลพื้นที่ดินหรือตัวบ้านระบุมาเป็นตารางวา ให้แปลงเป็นตารางเมตรโดย นำจำนวนตารางวามาคูณด้วย 4 (เช่น พื้นที่ 49 ตารางวา × 4 = 196 ตารางเมตร)
นำพื้นที่ใช้สอย (ตารางเมตร) ไปคูณกับ “เรตค่าก่อสร้าง”:
เมื่อได้จำนวนตารางเมตรแล้ว นำไปคูณกับ เรตราคาค่าก่อสร้างต่อตารางเมตร ซึ่งกำหนดโดยกรมโยธาธิการและผังเมือง (เรตจะแตกต่างกันไปตามประเภทสิ่งปลูกสร้าง เช่น บ้านเดี่ยว, ทาวน์เฮ้าส์, หรืออาคารพาณิชย์)
ตัวอย่างการเลือกเรตขั้นต่ำเบื้องต้น:
ทาวน์เฮ้าส์ / บ้านแถว: ใช้เรตเริ่มต้นประมาณ 8,600 บาท/ตารางเมตร
บ้านเดี่ยว 2 ชั้น: ใช้เรตเริ่มต้นประมาณ 12,200 บาท/ตารางเมตรขึ้นไป
รวมมูลค่าทรัพย์สินภายในบ้านเพิ่มเติม (ถ้ามี):
หลังจากได้ทุนประกันของตัวสิ่งปลูกสร้างแล้ว หากต้องการคุ้มครองทรัพย์สินภายใน ให้ประเมินมูลค่าเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า งานบิ้วท์อิน (Built-in) หรืออุปกรณ์ต่างๆ (เช่น โซล่าเซลล์ / Home Charger) แล้วนำมาบวกเพิ่มเข้าไป เพื่อให้ได้ “ทุนประกันรวมสุทธิ” ที่ครอบคลุมและถูกต้องที่สุด